
Shine, Qonto, Indy et Tiime comparés sur leurs vraies pages tarifs du jour, avec le coût réel pour un micro-entrepreneur et les banques classiques en repère.
- Le choix du Labo1Shine108 € HT/an (Start)
Le plus complet pour un micro-entrepreneur
Facturation illimitée, estimateur de charges, dépôt d’espèces chez les buralistes
30 jours d’essai gratuit sur Start
Voir l’offre ShineNotre avis en vidéo - 2Qonto108 € HT/an (Basic)
Le plus solide pour grandir
Service client 7j/7 et 24h/24, compte rémunéré dès Smart, accès pour l’expert-comptable
1 mois d’essai gratuit
Voir l’offre QontoShine contre Qonto en vidéo - 3Indy0 € (Essentiel)
Le moins cher, compta comprise
Compte pro, carte et virements SEPA sans frais, relié à la facturation et à la compta
1 mois offert sur les formules payantes, code
Voir l’offre IndyNotre avis en vidéo
Offres et prix relevés le 06/11/2026 sur les pages officielles de chaque établissement. Ils peuvent évoluer.
Un compte pro n’est pas obligatoire en micro-entreprise : seul un compte dédié l’est, au-delà de 10 000 € de chiffre d’affaires deux années de suite. Au 06/11/2026, Indy ouvre un compte pro à 0 €, Shine et Qonto demandent 108 € HT par an, Tiime 119,88 € HT. Notre choix pour la plupart des micro-entrepreneurs : Shine, avec 30 jours d’essai et le dépôt d’espèces.
Le comparatif en vidéo : 8 comptes pro, un même profil
Avant le détail, la version filmée. Pour la vidéo, on a passé huit comptes pro au même profil de micro-entrepreneur : une carte, trente virements par mois, deux abonnements payés en dollars et deux cents euros d’espèces à déposer chaque mois. La vidéo montre les vraies pages tarifs et les applications de l’intérieur. Cette page garde les chiffres relus à la date indiquée, le classement et les réponses aux questions qu’on nous pose le plus souvent.
Deux autres vidéos complètent ce dossier : l’avis détaillé sur Shine et le duel Shine contre Qonto, qui calcule le coût réel de chacun sur trois profils.
Compte pro obligatoire en micro-entreprise : ce que dit la règle
Commençons par la question qui précède toutes les autres. Selon service-public.fr (fiche relue le 06/11/2026), l’ouverture d’un compte bancaire professionnel n’est pas obligatoire en micro-entreprise. Ce qui est obligatoire, c’est un compte dédié à l’activité si le chiffre d’affaires annuel dépasse 10 000 € pendant deux années civiles consécutives. Ce compte dédié peut être un compte professionnel ou un compte personnel distinct de celui que vous utilisez pour vos dépenses personnelles.
La même fiche ajoute deux précisions utiles. D’abord, un compte professionnel coûte généralement plus cher qu’un compte personnel dédié à l’activité. Ensuite, le compte dédié doit porter la mention « entrepreneur individuel » ou « EI », ce qui peut compliquer l’ouverture d’un simple compte courant dans certaines banques, et certaines banques limitent l’usage professionnel d’un compte personnel. C’est la vraie raison de prendre un compte pro : ne pas mélanger vos factures clients et vos courses, et pouvoir répondre sans effort à un contrôle de l’Urssaf ou à votre comptable.
Notre conseil : même sous le seuil de 10 000 €, ouvrez un compte séparé dès le premier client. Vos recettes se retrouvent en un coup d’œil, ce qui simplifie votre comptabilité de micro-entrepreneur et le livre des recettes. Et comme beaucoup de comptes pro de ce classement sont gratuits ou presque, l’argument du coût ne tient plus.
Reste à choisir. Le marché se divise en trois familles : les néobanques françaises qui ciblent les indépendants (Shine, Qonto, Indy, Tiime), les banques en ligne ou classiques qui ont une offre pro (BoursoBank, LCL, N26, Revolut) et les offres de niche comme les comptes qui intègrent la comptabilité. Nous avons concentré le classement sur les quatre acteurs que nous avons réellement ouverts, regardés dans leur application ou filmés dans leur parcours d’inscription, puis nous avons mis les autres en repère.

Comment on a classé les comptes pro
Le « meilleur » compte pro dépend de ce que vous y faites passer. Nous avons donc noté chaque offre sur sept critères, tous relevés sur les pages officielles à la date indiquée ou vérifiés dans une application de test :
- Le prix de l’abonnement sur un an, en HT puis en TTC, puisqu’un micro-entrepreneur en franchise de TVA ne la récupère pas.
- Les frais d’usage : virements au-delà du quota, paiements hors zone euro, retraits, dépôts d’espèces et de chèques.
- La carte : physique ou virtuelle, incluse ou en option.
- Ce qui est livré avec le compte : devis et factures, estimateur de charges, livre des recettes, exports pour le comptable.
- La facture électronique : plateforme agréée ou pas, car la réception est obligatoire depuis le 01/09/2026.
- Le service client : canaux et horaires.
- Les limites réelles, celles qu’on découvre après l’inscription.
Le critère qui départage le plus n’est pas l’abonnement, mais ce que vous faites de votre compte. Un micro-entrepreneur qui encaisse des espèces, qui paie des outils en dollars ou qui fait beaucoup de virements ne paiera pas la même chose chez Shine, chez Qonto ou chez Indy. C’est pour cela qu’un tableau de coût réel figure plus bas.
Précision de méthode. Tous les prix de cette page ont été relus le 06/11/2026 sur les pages tarifs officielles, sauf mention contraire datée dans le texte. Quand deux sources d’un même éditeur se contredisent, nous retenons la plus récente. Les captures d’écran portent leur propre date de prise de vue, et les comptes de test sont fictifs : aucune donnée réelle n’y figure.
1. Shine : le compte pro le plus complet pour un micro-entrepreneur
Shine arrive en tête parce qu’il rassemble, pour un prix d’entrée identique à celui de Qonto, ce qu’un indépendant utilise vraiment : un compte avec IBAN français, un outil de facturation complet, un estimateur de charges sociales pensé pour les micro-entrepreneurs et un dépôt d’espèces possible chez les buralistes. Shine est une entreprise de Cegid depuis le rachat finalisé le 08/06/2026, d’après notre relevé du 02/11/2026, et reste un établissement de paiement agréé par l’ACPR sous le numéro 71758.
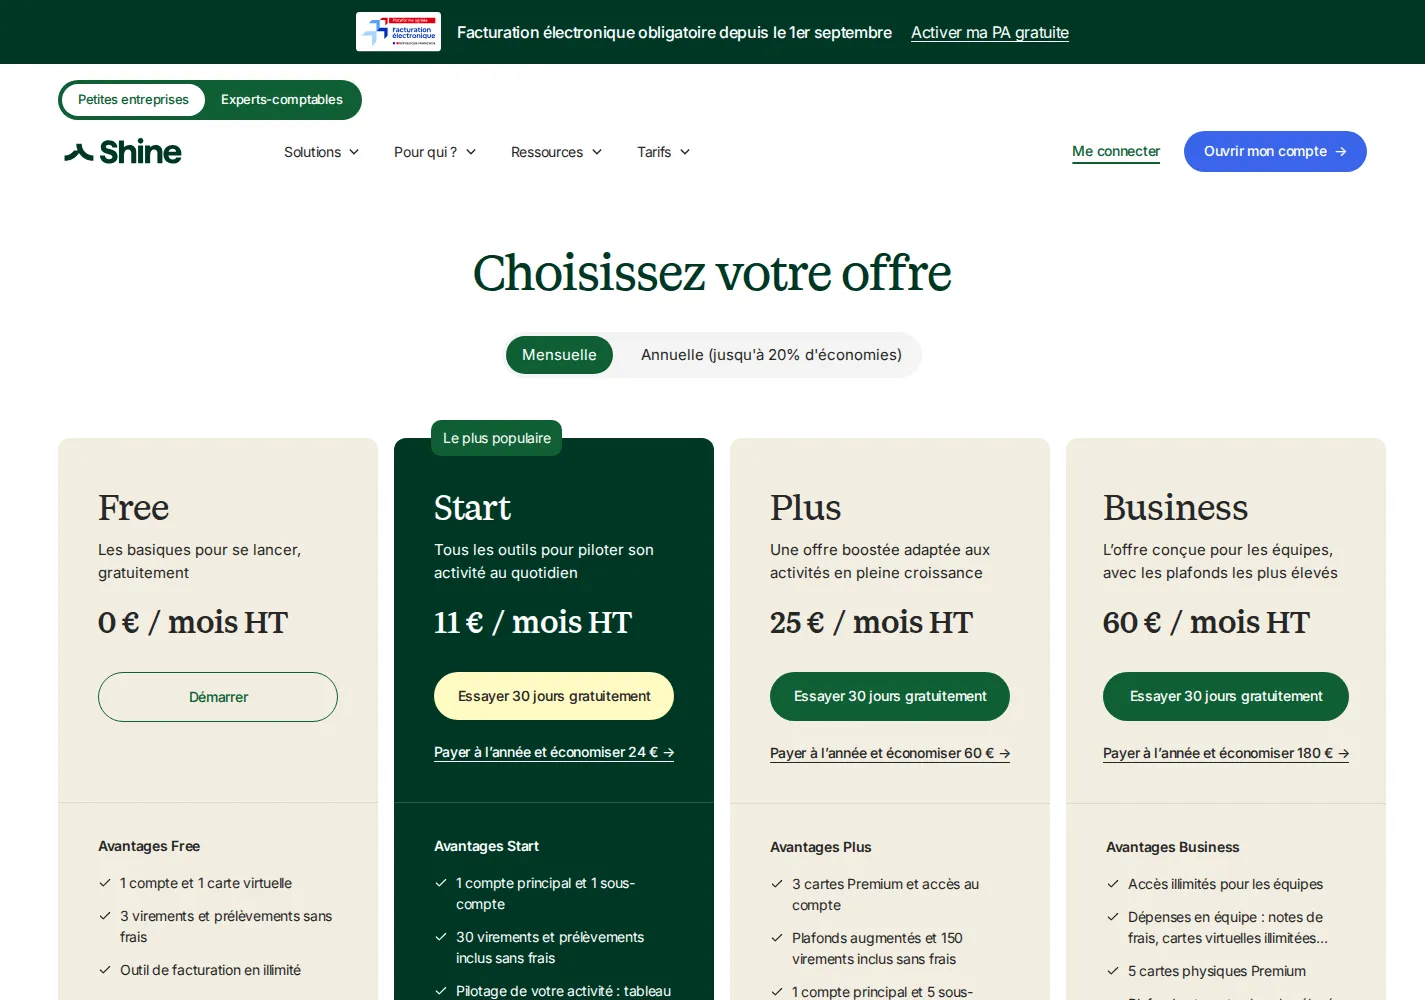
Les prix de Shine au 06/11/2026
- Free : 0 € par mois, avec un compte, une carte virtuelle, 3 virements et prélèvements sans frais puis 0,50 € HT, et l’outil de facturation en illimité. La carte physique est en option à 7 € HT.
- Start : 11 € HT par mois en mensuel, ou 9 € HT par mois en annuel (108 € HT par an, soit 24 € d’économie). Il comprend un compte principal et un sous-compte, 30 virements et prélèvements sans frais puis 0,20 € HT, une carte Mastercard Basic, un tableau de bord et un estimateur de charges.
- Plus : 25 € HT par mois en mensuel, 240 € HT par an en annuel : 150 virements, trois cartes Premium, cinq sous-comptes et des assurances.
- Business : 60 € HT par mois en mensuel, 540 € HT par an en annuel, pour les équipes.
Les frais d’usage se lisent dans la grille détaillée de la même page. Les paiements par carte hors zone euro coûtent 2,5 % en Free et 1,75 % en Start. Le dépôt d’espèces est facturé 5 % en Free et 3 % en Start. Les retraits en distributeur sont à 2 € HT en Free, avec deux retraits par mois inclus puis 1 € HT en Start. Le plafond de paiement par carte sur 30 jours glissants passe de 20 000 € en Free à 40 000 € en Start.
Ce que Shine fait que les autres ne font pas
Le point qui distingue Shine, c’est l’argent liquide. Shine se présente sur sa page dédiée comme le seul compte pro en ligne qui propose de déposer des espèces, avec 1 600 points de dépôt chez des buralistes, accessibles 7j/7 depuis l’application, en partenariat avec Brink’s. Pour un micro-entrepreneur qui encaisse en espèces (marché, coiffure à domicile, cours particuliers, artisanat), c’est un vrai critère, que Shine met en avant comme sa spécificité. En contrepartie, le dépôt n’est pas gratuit : sur 200 € déposés chaque mois, soit 2 400 € par an, la commission de 3 % en Start représente 72 € par an.
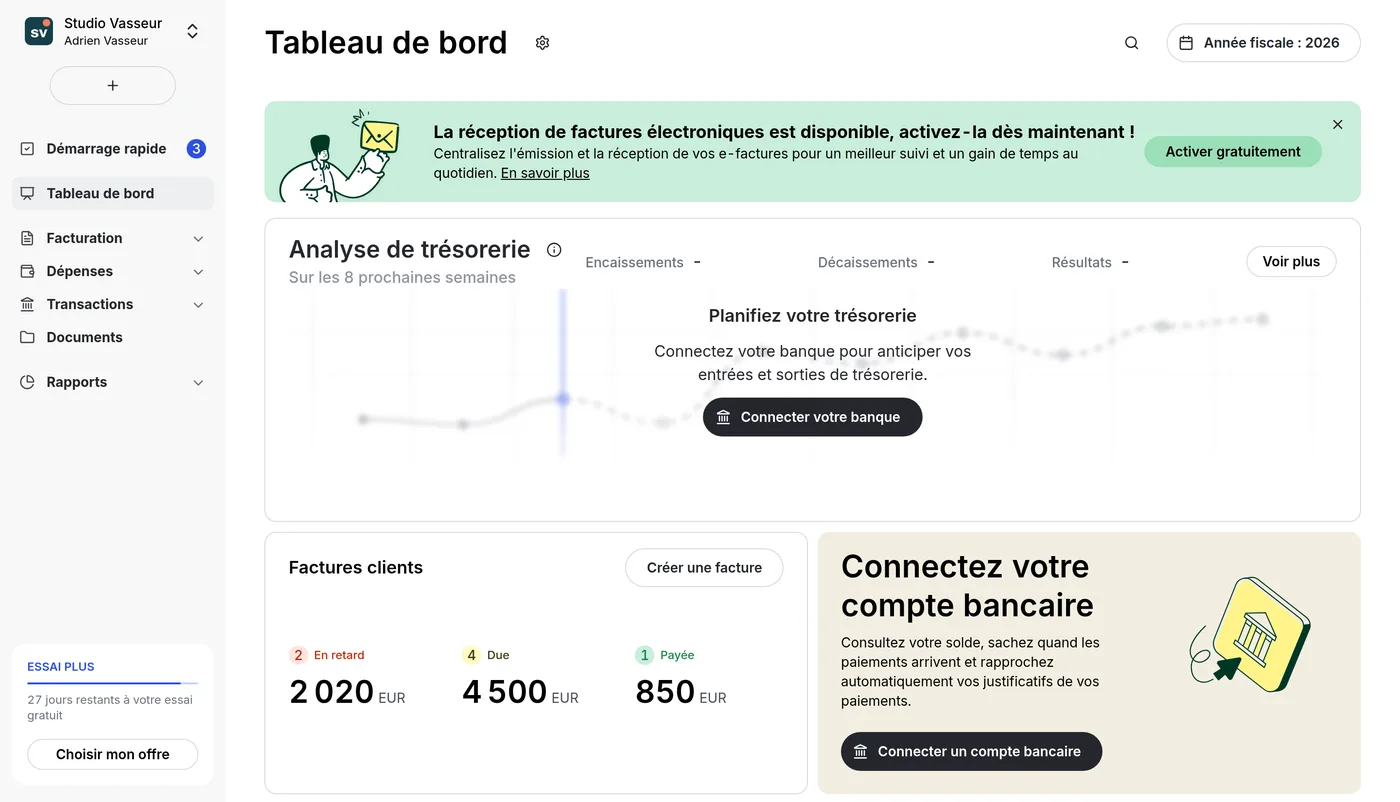
Dans l’application, la facturation est au centre. Sur notre compte de test, le tableau de bord montre d’un coup d’œil les factures en retard, dues et payées, et propose d’activer gratuitement la réception de factures électroniques. Shine figure sur la liste officielle des plateformes agréées, avec une immatriculation délivrée le 21/05/2026, et la facturation électronique est incluse sans supplément dans toutes les offres.
Ce qu’on aime
- Une formule Free à 0 € et une formule Start à 9 € HT par mois en annuel, avec facturation illimitée dans les deux.
- Dépôt d’espèces chez les buralistes, rare chez les comptes en ligne.
- Estimateur de charges pensé pour les micro-entrepreneurs.
- Plateforme agréée de facturation électronique comprise dans toutes les offres.
- 30 jours d’essai gratuit sur Start, Plus et Business.
À savoir avant de choisir
- Le dépôt d’espèces coûte 3 % en Start et 5 % en Free : à ne pas utiliser si vous déposez beaucoup.
- En Free, seulement 3 virements gratuits par mois, puis 0,50 € HT chacun.
- Les paiements hors zone euro coûtent 1,75 % en Start.
- Shine est un établissement de paiement, pas une banque : pas de découvert ni de crédit comme dans une agence.
Pour qui : le micro-entrepreneur qui veut un seul outil pour son compte et sa facturation, surtout s’il encaisse des espèces ou qu’il paie quelques services à l’étranger. Shine affiche 4,8/5 sur Trustpilot sur sa page tarifs au 06/11/2026, ainsi que 4,8 sur l’App Store et 4,5 sur Google Play ; notre relevé direct du 02/11/2026 donnait 4,6/5 sur 7 859 avis Trustpilot.
Voir l’offre Shine 30 jours d’essai gratuit sur Start, Plus et Business Notre avis en vidéo
2. Qonto : le compte pro le plus solide quand l’activité grandit
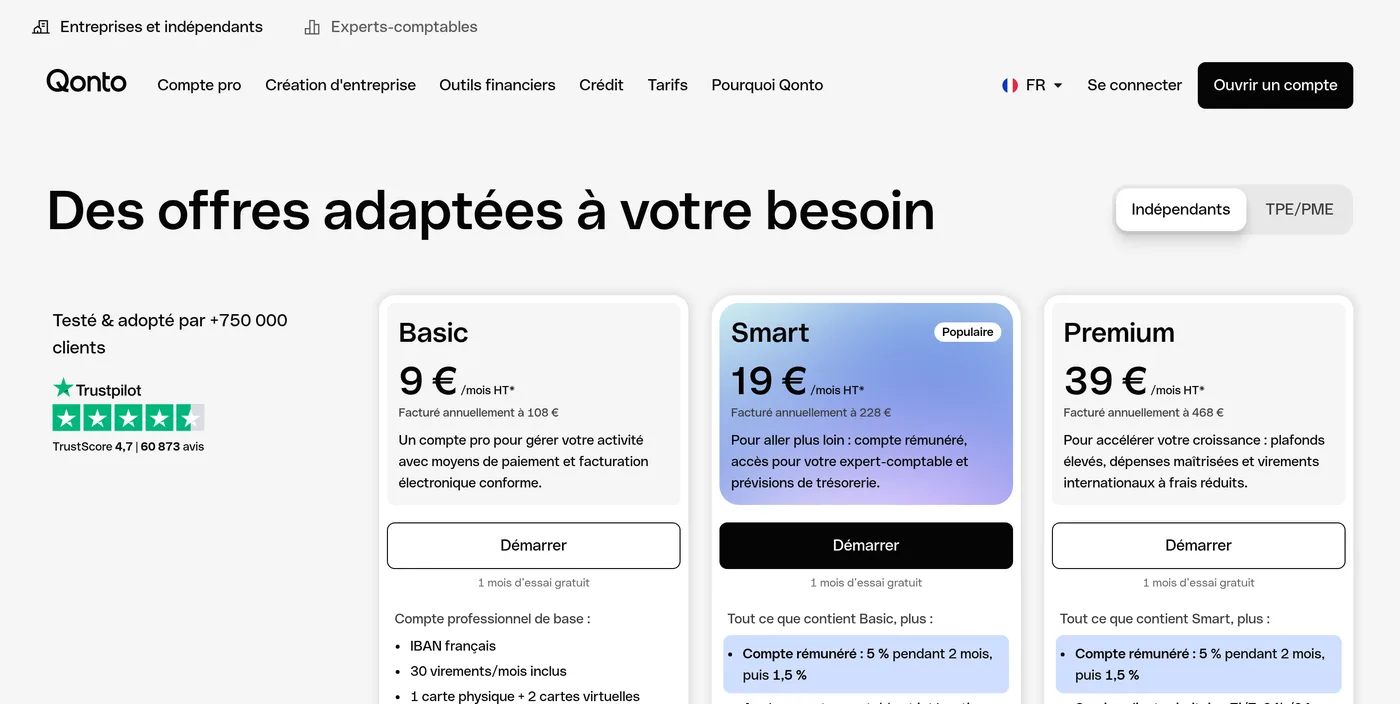
Qonto est la référence des petites entreprises, et sa grille d’entrée est la même que celle de Shine : 9 € HT par mois en facturation annuelle, soit 108 € HT par an. Il revendique environ 750 000 clients selon une dépêche de l’AFP du 24/09/2026, et sa page tarifs affichait 4,7/5 sur 60 998 avis Trustpilot le 06/11/2026. Comme Shine, c’est un établissement de paiement, avec des fonds cantonnés.
Les prix de Qonto au 06/11/2026
- Basic : 9 € HT par mois, facturé 108 € à l’année : IBAN français, 30 virements par mois, une carte physique et deux cartes virtuelles, devis et factures illimités, encaissement par terminal, Tap to Pay et liens de paiement, service client 7j/7 et 24h/24.
- Smart : 19 € HT par mois, facturé 228 € à l’année : tout Basic, plus un compte rémunéré, l’accès pour l’expert-comptable, 100 virements par mois, un sous-compte, deux cartes physiques et 50 cartes virtuelles.
- Premium : 39 € HT par mois, facturé 468 € à l’année : 200 virements, quatre sous-comptes, service client prioritaire.
La facturation mensuelle existe, mais Qonto n’affiche pas son prix sur la page : nous ne le citons pas. Chaque forfait offre un mois d’essai gratuit. Le dépôt de chèque coûte 2 € par chèque, et les cartes Plus et X Métal s’ajoutent pour 8 € et 20 € par mois.
Le compte rémunéré, à regarder de près
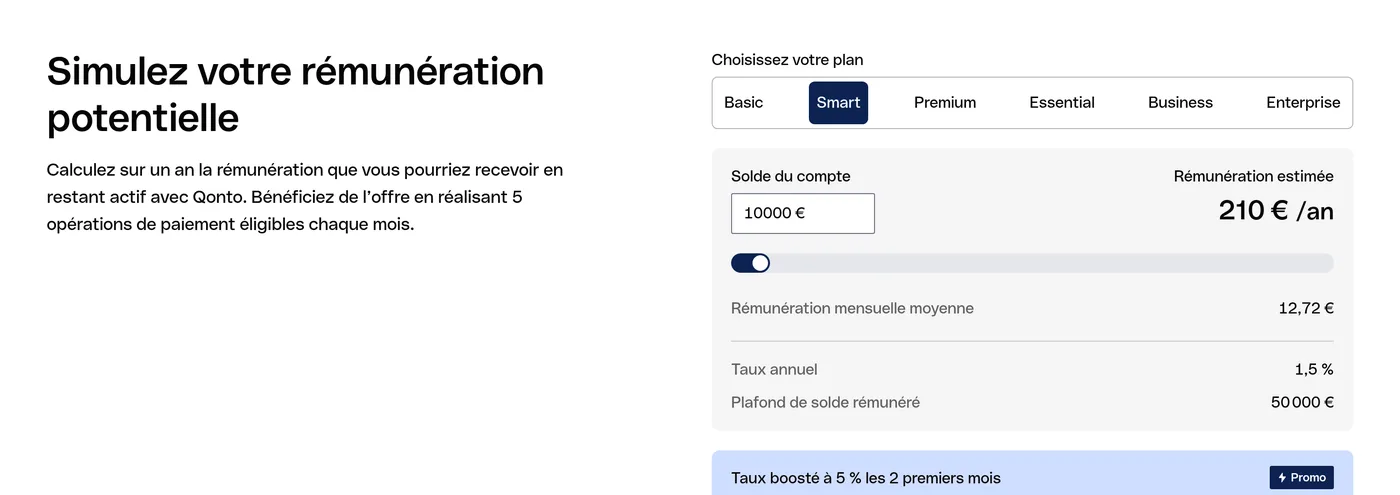
Dès Smart, Qonto rémunère le solde : 5 % pendant 2 mois, puis 1,5 % par an, dans la limite de 50 000 € de solde et à condition de réaliser au moins 5 transactions éligibles par mois. Sur le simulateur de la page, un solde de 10 000 € sur Smart donne 210 € estimés sur un an, ce qui couvre l’abonnement de 228 € HT presque entièrement. C’est un argument pour ceux qui gardent de la trésorerie sur le compte, pas pour celui qui vide son compte chaque mois : avec 1 500 € de solde moyen, la rémunération au taux de 1,5 % ne dépasse pas 23 € par an.
Côté réforme, Qonto figure sur la liste officielle des plateformes agréées, immatriculée le 18/12/2025. Pour ouvrir un compte, le parcours que nous avons filmé demande le pays, l’adresse e-mail, un code, un mot de passe, l’état de l’activité, la forme juridique, puis le numéro SIREN. Nous nous sommes arrêtés à cette étape : nous n’avons pas ouvert de compte Qonto réel, et nous ne jugeons donc pas l’application de l’intérieur.
Ce qu’on aime
- Service client 7j/7 et 24h/24 dès le forfait Basic.
- Une marque très répandue : votre comptable et vos clients la connaissent.
- Compte rémunéré et accès expert-comptable dès Smart.
- Terminal de paiement, Tap to Pay et liens de paiement pour encaisser par carte.
- 1 mois d’essai gratuit sur chaque forfait.
À savoir avant de choisir
- Pas de formule à 0 € : 108 € HT par an dès le premier jour, soit environ 130 € TTC en franchise de TVA.
- La rémunération se mérite : 5 transactions éligibles par mois et un solde élevé pour compenser Smart.
- Le dépôt de chèque est facturé 2 € par chèque.
- Carte One hors zone euro : 2 % de frais, selon le centre d’aide Qonto relevé le 02/11/2026.
Pour qui : le micro-entrepreneur qui prévoit de passer en société, qui travaille avec un expert-comptable ou qui encaisse beaucoup par carte, et qui veut un service client toujours joignable.
Voir l’offre Qonto 1 mois d’essai gratuit, offre publique Shine contre Qonto en vidéo
3. Indy : le moins cher, avec la compta qui va avec
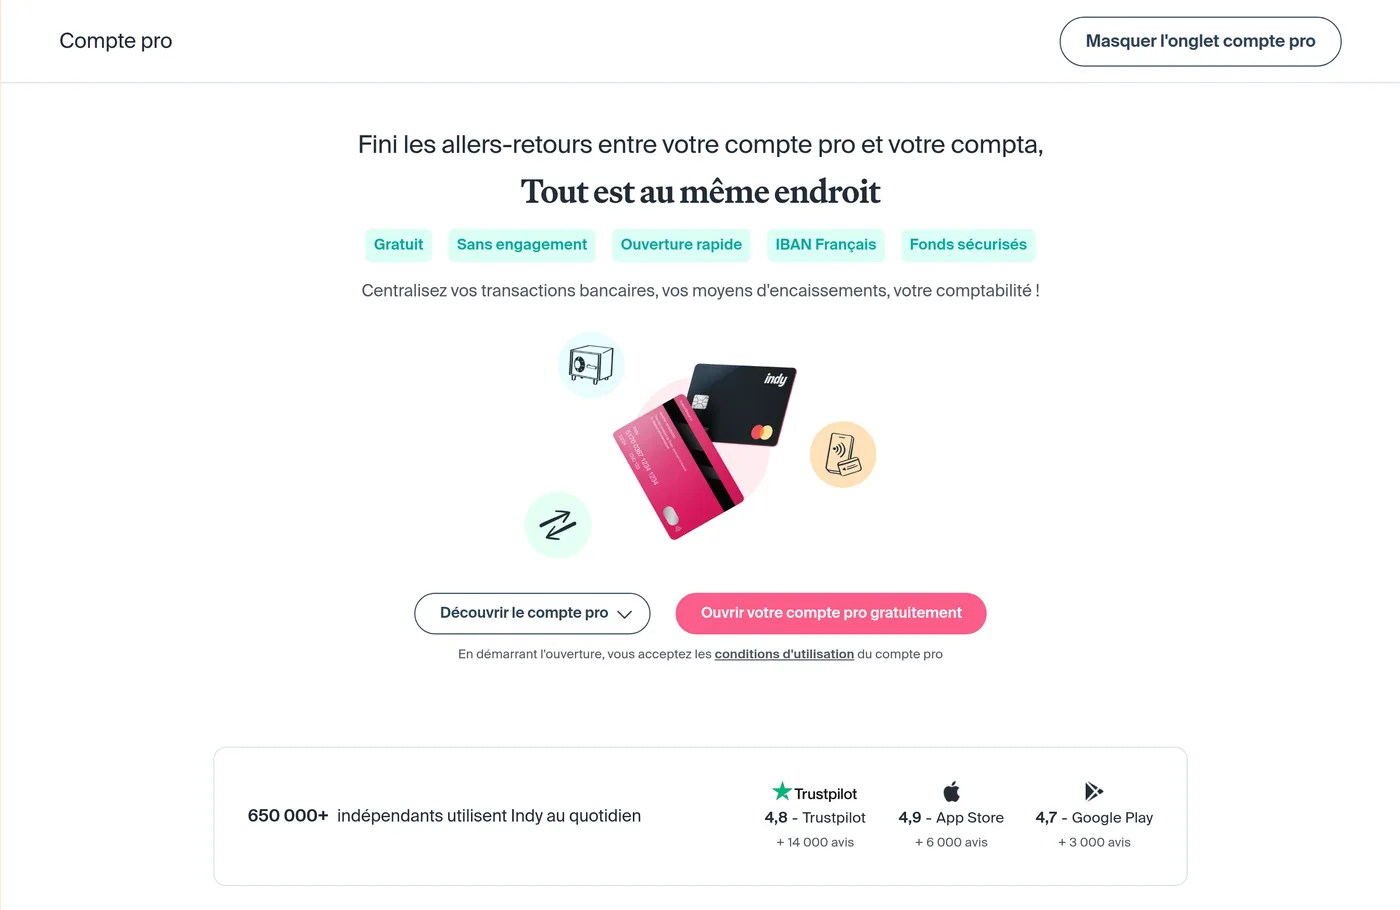
Indy est d’abord un logiciel de comptabilité pour indépendants, et son compte pro en est le prolongement. C’est ce qui le rend unique dans ce classement : pour 0 €, vous obtenez le compte, la carte et la facturation, tous reliés à la compta. Sur sa page compte pro, Indy annonce une carte Mastercard physique et une carte virtuelle gratuites, compatibles Apple Pay et Google Pay, des virements SEPA illimités sans frais, deux retraits par mois et l’encaissement par carte avec Tap to Pay depuis l’application. Indy précise qu’il ne propose pas de terminal de paiement classique.
Les prix d’Indy au 06/11/2026
- Essentiel : 0 € par mois, avec la facturation électronique (plateforme agréée), la comptabilité automatisée, les devis et factures illimités, le compte pro avec IBAN et carte, et un support par e-mail.
- Plus : 9 € HT par mois en annuel (108 € HT par an), ou 12 € HT par mois : factures récurrentes, relance automatique des impayés, signature électronique des devis, compte pro avec trois sous-comptes, support par chat et e-mail.
- Offres supérieures : les formules qui prennent en charge les déclarations fiscales et la TVA démarrent à 22 € HT par mois en annuel (264 € HT par an) ; elles concernent surtout les EI à l’impôt sur les sociétés, les sociétés et ceux qui veulent un expert-comptable.
Les frais d’usage sont à surveiller dans notre relevé du 15/10/2026 : 2 % sur les paiements hors zone euro, deux retraits gratuits par mois puis 1 € par retrait. Indy est lui aussi une plateforme agréée de facturation électronique, immatriculée le 09/01/2026. C’est aussi la seule offre du classement qui met dans le même écran la banque, les factures et, dans les formules payantes, les déclarations fiscales.
Ce qu’on aime
- Compte pro, carte et virements SEPA à 0 € dans la formule Essentiel.
- Banque, facturation et comptabilité reliées dans la même application.
- Plateforme agréée de facturation électronique comprise.
- Notre lien applique le code « PREMIERMOIS » : 1 mois offert sur les formules payantes.
À savoir avant de choisir
- Pas de terminal de paiement classique, comme Indy le précise lui-même.
- Paiements hors zone euro à 2 %, retraits limités à deux par mois gratuits.
- Support par e-mail uniquement dans Essentiel.
- Moins de modules « banque » que Shine ou Qonto : pas de gestion d’équipe ni de cartes multiples.
Pour qui : le micro-entrepreneur qui démarre, qui veut rester à 0 € et qui apprécie qu’un seul outil tienne sa banque, ses factures et sa compta. Notre avis détaillé sur Indy reprend le test de l’application écran par écran. Sur la page de l’App Store, Indy affichait 4,9 en octobre 2026 selon notre relevé du 15/10/2026.
Voir l’offre Indy 1 mois offert sur les formules payantes, avec le code Notre avis en vidéo
4. Tiime : la banque pro pensée avec les experts-comptables
Tiime combine facturation, pré-comptabilité et compte pro, avec une idée directrice : travailler avec votre expert-comptable sans se renvoyer des fichiers. Sa formule Free, à 0 €, est une formule de facturation : elle ne comprend pas le compte pro. C’est le point à retenir pour ce classement.
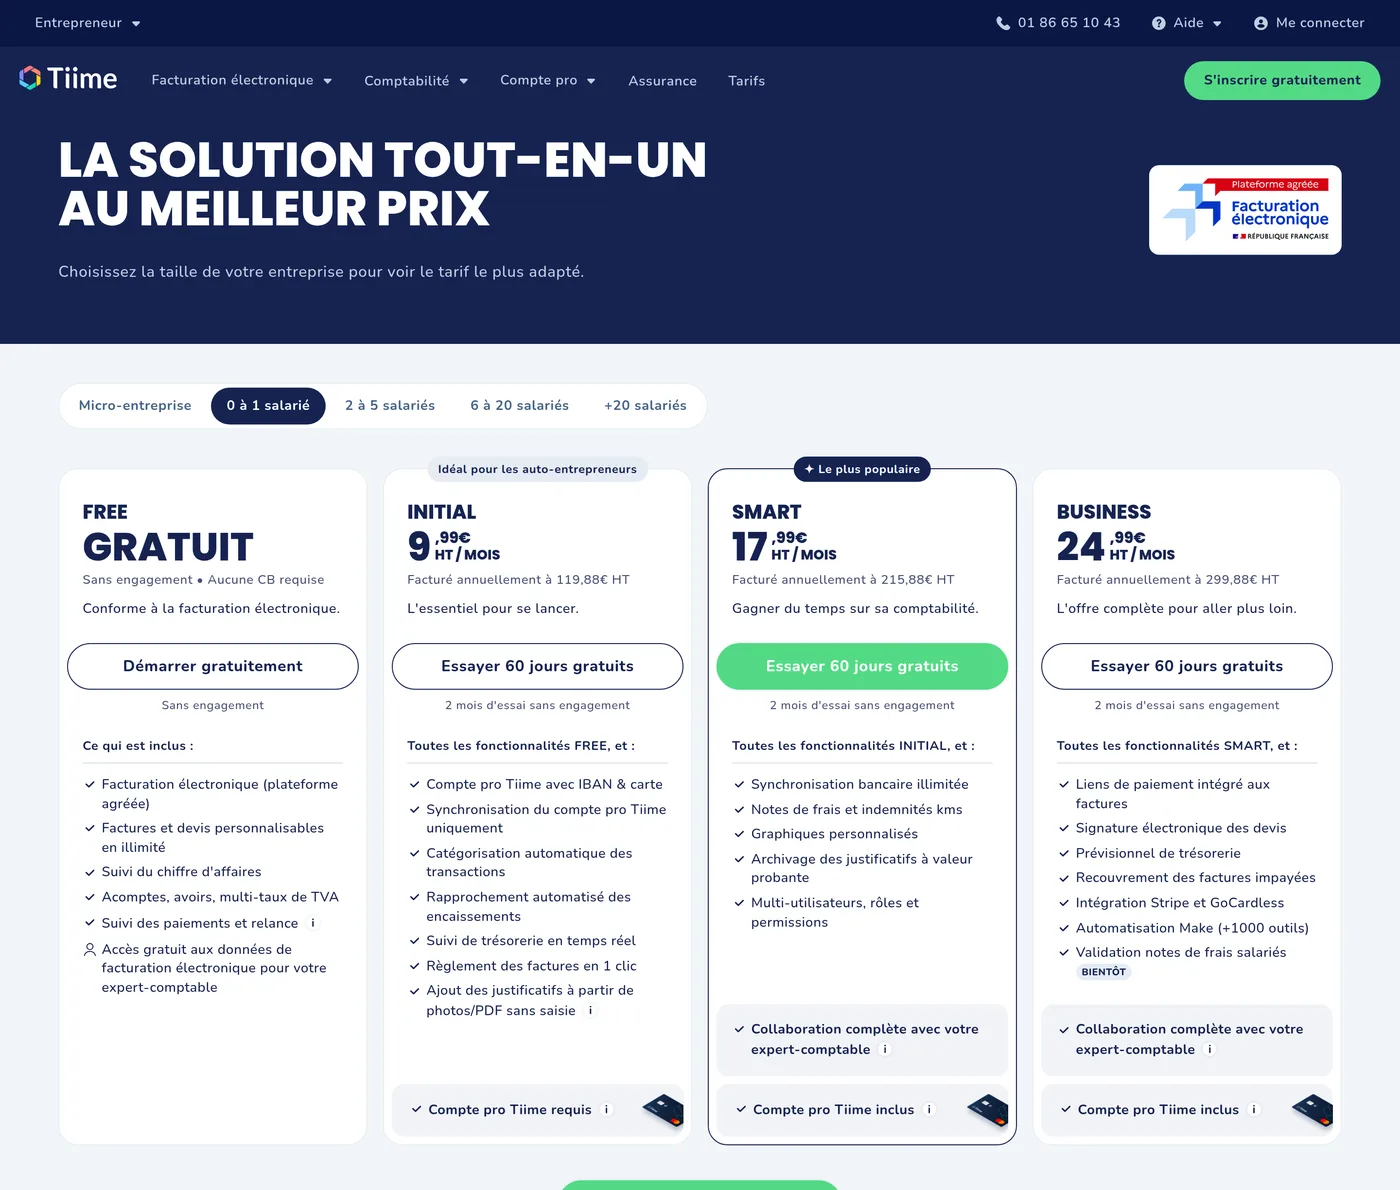
Les prix de Tiime au 06/11/2026 pour une micro-entreprise
- Free : 0 €. Facturation électronique (plateforme agréée), factures et devis illimités, livre de recettes, suivi du chiffre d’affaires. Le compte pro Tiime n’en fait pas partie.
- Initial : 9,99 € HT par mois, facturé 119,88 € HT par an. C’est la formule qui inclut le compte pro Tiime avec IBAN et carte, la catégorisation automatique des transactions, le suivi de trésorerie en temps réel et le suivi des seuils de TVA et de chiffre d’affaires. Le calcul des déclarations Urssaf est annoncé comme « bientôt ». Le compte pro est obligatoire pour cette offre.
- Smart : 17,99 € HT par mois, soit 215,88 € HT par an : synchronisation bancaire illimitée, notes de frais, collaboration avec l’expert-comptable.
- Business : 24,99 € HT par mois, soit 299,88 € HT par an.
Les formules Initial, Smart et Business proposent 2 mois d’essai sans engagement. Après l’essai, les formules payantes sont facturées à l’année : vérifiez l’engagement avant de choisir. Sur notre relevé du 15/10/2026, Tiime annonce un compte sans commission, avec des paiements par carte illimités en France et à l’étranger, ce qui est un vrai avantage par rapport à Indy, Shine et Qonto si vous payez beaucoup hors zone euro.
Ce qu’on aime
- 2 mois d’essai sans engagement sur les formules payantes.
- Paiements par carte sans commission annoncés, y compris à l’étranger (relevé du 15/10/2026).
- Collaboration avec l’expert-comptable intégrée, avec une facturation gratuite à côté.
- Plateforme agréée de facturation électronique incluse dans toutes les offres.
À savoir avant de choisir
- Le compte pro est lié à la formule Initial : 119,88 € HT par an, soit environ 144 € TTC.
- Le calcul des déclarations Urssaf est annoncé comme « bientôt » sur la page tarifs.
- Les formules payantes sont facturées à l’année.
- Le compte pro n’est pas dans la formule gratuite.
Pour qui : l’indépendant qui travaille avec un expert-comptable ou prépare une société, et qui préfère un compte pro sans commission sur les paiements par carte. Pour comparer l’outil de facturation de Tiime à ceux d’Indy et de Freebe, notre comparatif des logiciels de facturation détaille les trois. Vous pouvez aussi essayer Tiime ici.
Les autres banques pro en repère : sans bouton, avec leurs vrais chiffres
Quatre autres offres reviennent dans tous les comparatifs. Nous n’avons pas de partenariat avec elles : elles figurent ici pour que vous puissiez juger honnêtement, sans bouton ni lien commercial.
BoursoBank, le compte pro gratuit à condition
BoursoBank propose un compte pro en ligne présenté comme gratuit, avec une carte business gratuite et des virements gratuits et illimités. La condition figure sur sa page au 06/11/2026 : l’ouverture d’un compte bancaire personnel gratuit est nécessaire pour accéder au produit. BoursoBank affirme aussi être la banque pro la moins chère sur les profils micro-entrepreneur, avec ou sans carte : c’est son propre classement, que nous ne reprenons pas à notre compte. Lors de notre relevé du 15/10/2026, la page précisait que la carte physique restait à 9 € par mois si aucune opération n’était faite dans le mois, et que l’offre visait les entrepreneurs individuels et les sociétés unipersonnelles. Le compte est gratuit, mais il ne propose ni facturation ni compta intégrées : vous les achetez à côté.
N26 Business, la néobanque allemande
Sur sa page du 06/11/2026, N26 propose quatre formules pour les indépendants : Standard gratuite (carte virtuelle gratuite, deux retraits sans frais par mois dans la zone euro, 0,1 % de cashback sur les paiements par carte), Smart à 4,90 € par mois (carte physique gratuite, jusqu’à 10 sous-comptes), Go à 9,90 € par mois (retraits sans frais hors zone euro, assurances voyage) et Metal à 16,90 € par mois. La formule Standard suffit pour qui veut seulement une carte virtuelle et un IBAN, mais N26 n’offre pas d’outil de facturation ni de comptabilité.
Revolut Business, pour les paiements en devises
Revolut Business visait les entreprises qui paient ou encaissent en devises. Sa page n’a pas pu être relue le 06/11/2026 ; nous reprenons notre relevé du 15/10/2026 : la formule Basic à 10 € par mois, avec 10 virements inclus puis 0,20 € chacun. La presse d’octobre 2026 annonçait aussi un transfert des clients français vers Revolut France à partir de décembre 2026 : vérifiez les conditions avant d’ouvrir.
L by LCL Pro, la banque classique avec un conseiller
LCL est le choix de ceux qui veulent un conseiller et une agence. Son offre L by LCL Pro, acceptée pour les entrepreneurs individuels dont la micro-entreprise, coûte 9 € HT par mois pour un nouveau client LCL, et est gratuite pour les clients LCL à titre particulier (page du 06/11/2026). La banque met en avant 1 600 agences, un conseiller dédié et un dépôt de capital gratuit en agence. Pour un micro-entrepreneur, le prix est identique à celui de Shine Start et Qonto Basic, avec en plus l’agence et sans la facturation intégrée.
Deux comptes à ne pas ouvrir cette année : Blank et Propulse
Le Crédit Agricole a annoncé en juillet 2026 l’arrêt de Blank et de Propulse, avec une bascule des clients vers une nouvelle offre au plus tard en janvier 2027, d’après MoneyVox (article du 09/07/2026). Ouvrir un compte chez eux aujourd’hui, c’est signer pour un changement d’IBAN à court terme : nous les écartons du classement.
Le tableau comparatif des quatre comptes pro
| Shine Start | Qonto Basic | Indy Essentiel | Tiime Initial | |
|---|---|---|---|---|
| Abonnement annuel HT | 108 € | 108 € | 0 € | 119,88 € |
| Équivalent TTC en franchise de TVA | 129,60 € | 129,60 € | 0 € | 143,86 € |
| Formule à 0 € | Oui (Free, 3 virements gratuits) | Non | Oui, avec carte et virements SEPA | Facturation seulement, sans compte pro |
| Virements inclus par mois | 30, puis 0,20 € HT | 30 | SEPA illimités | Non relevé |
| Paiements hors zone euro | 1,75 % | 2 % (carte One) | 2 % (relevé du 15/10) | Sans commission annoncée (15/10) |
| Dépôt d’espèces | 3 % chez les buralistes | Non relevé | Non relevé | Non relevé |
| Facturation | Illimitée, dès le gratuit | Devis et factures illimités | Illimitée, dès le gratuit | Illimitée, dès le gratuit |
| Facture électronique | Plateforme agréée | Plateforme agréée | Plateforme agréée | Plateforme agréée |
| Service client | 7j/7 | 7j/7, 24h/24 | E-mail (chat en Plus) | Non relevé |
| Essai gratuit | 30 jours | 1 mois | Formule gratuite | 2 mois |
Sources : pages tarifs officielles de Shine, Qonto, Indy et Tiime relues le 06/11/2026 ; frais hors zone euro d’Indy et de Tiime relevés le 15/10/2026 ; liste officielle des plateformes agréées sur impots.gouv.fr. « Non relevé » signifie que nous n’avons pas la donnée datée.
Le coût réel sur un an : trois profils chiffrés
Le prix de l’abonnement ne dit presque rien du coût réel. Voici l’abonnement annuel HT des offres du classement, puis le coût une fois les frais d’usage ajoutés sur trois profils.
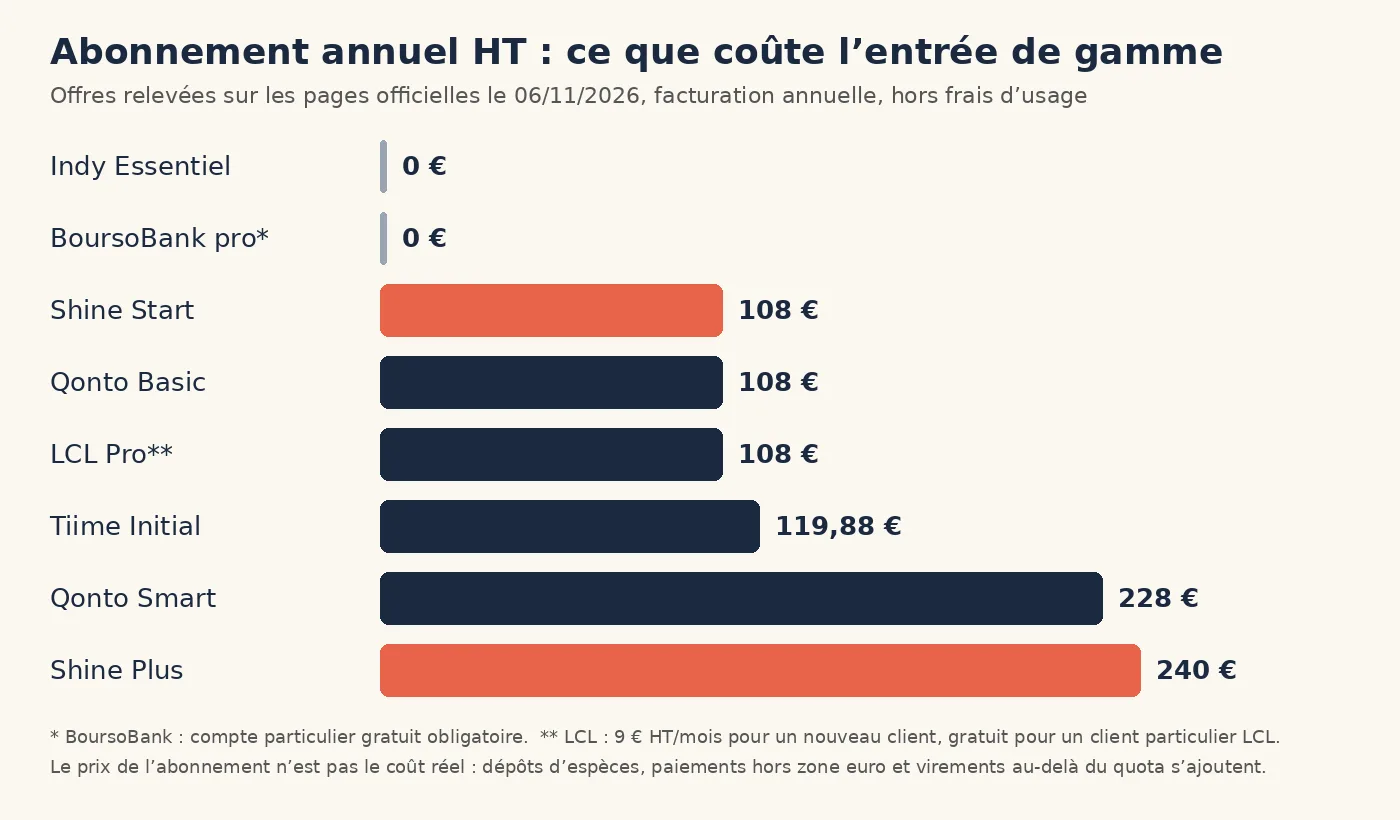
Profil 1 : micro-entrepreneur solo
Hypothèses : une carte, 20 virements par mois, 150 € par mois payés hors zone euro, soit 1 800 € par an, tous les montants en HT sur 12 mois. Shine Start revient à 108 € plus 1,75 % de 1 800 €, soit 31,50 € : 139,50 €. Qonto Basic revient à 108 € plus 2 % de 1 800 €, soit 36 € : 144 €. Indy Essentiel coûte 0 € plus 2 % de 1 800 €, soit 36 €. Tiime Initial reste à 119,88 € si la commission nulle annoncée sur les paiements par carte se confirme. L’écart entre Shine et Qonto n’est que de 4,50 € par an : le choix se fait sur autre chose que le prix.
Profil 2 : le micro-entrepreneur qui encaisse des espèces
Même profil, avec 200 € d’espèces déposés chaque mois, soit 2 400 € par an. Chez Shine Start, la commission de 3 % ajoute 72 € : 211,50 € au total. Nous n’avons pas de relevé daté sur le dépôt d’espèces chez Qonto, Indy et Tiime, et nous ne les chiffrons donc pas. Si vous déposez des espèces sans compter, la formule Free de Shine à 5 % coûterait 120 € sur le même montant : à éviter.
Profil 3 : l’indépendant qui passe en société
Reprenons notre calcul du 02/11/2026 : Shine Plus à 240 € par an plus 1,25 % hors zone euro sur 1 800 €, soit 22,50 €, donne 262,50 €. Qonto Smart à 228 € plus 2 % de 1 800 €, soit 36 €, donne 264 €. L’écart est de 1,50 € par an, et le simulateur de Qonto estime à 210 € par an la rémunération d’un solde de 10 000 € sur Smart, ce qui réduirait fortement la facture si vous avez de la trésorerie à placer. Les cinq transactions éligibles par mois sont une condition à respecter.
En franchise de TVA, ajoutez 20 % à tous ces montants HT : la TVA ne se récupère pas. Les calculs sont refaisables avec vos propres chiffres : prenez la grille des frais sur la page tarifs de chaque offre et multipliez le taux par vos montants annuels.
Banque ou établissement de paiement : ce que ça change vraiment
Shine et Qonto ne sont pas des banques au sens strict. Ce sont des établissements de paiement agréés par l’ACPR (numéro 71758 pour Shine, code CIB 16958 pour Qonto), dont les fonds sont cantonnés : chez Shine, auprès de la Société Générale selon notre relevé du 02/11/2026. Dans la pratique, vous disposez d’un IBAN français, de cartes et de virements, ce dont un micro-entrepreneur a besoin au quotidien. Si vous voulez un conseiller, une agence ou un financement, c’est plutôt du côté d’une banque classique comme LCL qu’il faut regarder.
Les cinq postes qui alourdissent la facture
- Les virements au-delà du quota : 0,20 € HT pièce chez Shine Start, 0,50 € HT en Free.
- Les paiements hors zone euro : un abonnement logiciel en dollars passe à 1,75 % chez Shine Start, 2 % chez Qonto et Indy.
- Les cartes supplémentaires : carte physique Shine Free à 7 € HT, cartes Plus et X Métal chez Qonto à 8 € et 20 € par mois.
- Les chèques : 2 € par chèque chez Qonto, 5 € HT en Free chez Shine.
- L’engagement annuel : Tiime facture ses formules payantes à l’année ; vérifiez la reconduction avant de commencer.
Facture électronique : le point commun des quatre
Depuis le 01/09/2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques, y compris les micro-entreprises en franchise de TVA ; l’émission suit au 01/09/2027 pour les micro-entreprises, selon impots.gouv.fr (relevé du 02/11/2026). Shine, Qonto et Indy figurent sur la liste officielle des plateformes agréées, et Tiime se présente comme plateforme agréée incluse gratuitement dans toutes ses offres. Choisir un compte pro qui fournit la plateforme règle donc deux sujets d’un coup. Le calendrier complet est dans notre guide de la facture électronique pour auto-entrepreneur.
Ouvrir son compte pro : documents, délais et pièges
Pour Shine, la page compte pro annonce une ouverture en 5 minutes avec une pièce d’identité. Il faut aussi un justificatif d’existence de l’entreprise (SIRET, extrait Sirene ou Kbis). Sans SIRET, Shine autorise un RIB sous 48 heures, puis laisse 30 jours pour transmettre le numéro, faute de quoi le compte est bloqué (blog de Shine, relevé du 12/10/2026). C’est utile si votre micro-entreprise est en cours de création. Le parcours d’inscription de Qonto, que nous avons filmé le 02/11/2026, demande lui aussi le numéro SIREN à la dernière étape.
Notre conseil : déclarez d’abord l’activité, attendez le SIRET, puis ouvrez le compte. Vous éviterez un compte bloqué au bout de 30 jours, et vous pourrez tout de suite lier le compte à votre facturation. Pour la suite, le guide du logiciel de comptabilité explique comment tenir le livre des recettes dès le premier mois.
Quel compte pro selon votre profil
- Vous démarrez et voulez payer 0 € : Indy Essentiel, ou Shine Free si vous préférez une application tournée vers la facturation (3 virements gratuits par mois seulement).
- Vous encaissez des espèces : Shine, en acceptant la commission de 3 % en Start.
- Vous payez beaucoup d’outils à l’étranger : regardez Tiime (sans commission annoncée au 15/10/2026) et Shine Start (1,75 %) avant Qonto (2 %).
- Vous avez un expert-comptable ou vous préparez une société : Qonto Smart ou Tiime.
- Vous voulez un conseiller en agence : L by LCL Pro, à 9 € HT par mois pour un nouveau client.
- Vous voulez la banque gratuite sans outils : BoursoBank, avec un compte personnel gratuit ouvert au préalable.
Si vous hésitez entre deux comptes, ouvrez les deux : les essais sont gratuits (30 jours chez Shine, 1 mois chez Qonto, 2 mois chez Tiime) et votre facturation se déplace sans effort. Pour comparer les outils de facturation eux-mêmes, voyez le classement des logiciels de facturation et, si l’Urssaf vous prend du temps, notre avis sur Freebe.
Questions fréquentes
Quelle est la meilleure banque pro pour un auto-entrepreneur en 2026 ?
Il n’y a pas un gagnant unique. Pour la plupart des micro-entrepreneurs, notre choix est Shine (108 € HT par an en Start, 30 jours d’essai, dépôt d’espèces). Qonto est plus solide quand l’activité grandit, Indy est le moins cher à 0 €, Tiime convient avec un expert-comptable. Prix relevés le 06/11/2026.
Un compte pro est-il obligatoire quand on est micro-entrepreneur ?
Non. Un compte dédié à l’activité l’est si le chiffre d’affaires dépasse 10 000 € pendant deux années civiles consécutives, mais ce peut être un compte personnel distinct, selon service-public.fr.
Existe-t-il un compte pro gratuit pour auto-entrepreneur ?
Oui. Indy Essentiel est à 0 € avec carte et virements SEPA, Shine Free est à 0 € avec une carte virtuelle et 3 virements gratuits, N26 Business Standard est gratuit, et BoursoBank présente son compte pro comme gratuit à condition d’avoir un compte personnel. Vérifiez les frais d’usage de chacun.
Shine ou Qonto : lequel choisir ?
Leur entrée de gamme coûte le même prix, 108 € HT par an. Choisissez Shine si vous déposez des espèces ou si vous voulez l’estimateur de charges, Qonto si vous voulez un service client 7j/7 et 24h/24, un compte rémunéré et l’accès de votre comptable. Sur notre profil, l’écart annuel est de 4,50 €.
Faut-il une banque pro pour recevoir des factures électroniques ?
Non, mais il faut une plateforme agréée pour les recevoir depuis le 01/09/2026. Shine, Qonto, Indy et Tiime la fournissent avec leur offre.
Peut-on utiliser son compte personnel pour son activité ?
Oui en dessous du seuil de 10 000 €, mais service-public.fr rappelle que le compte dédié doit alors porter la mention « EI » et que certaines banques limitent l’usage professionnel d’un compte personnel. Séparer dès le départ vous simplifie la compta.
Les fonds sont-ils protégés chez Shine et Qonto ?
Ce sont des établissements de paiement agréés par l’ACPR dont les fonds sont cantonnés ; chez Shine auprès de la Société Générale selon notre relevé du 02/11/2026. Lisez les conditions générales de l’offre que vous choisissez.
Quelles banques pro éviter en 2026 ?
Blank et Propulse : le Crédit Agricole a annoncé leur arrêt, avec une bascule des clients au plus tard en janvier 2027 (MoneyVox, 09/07/2026).
Peut-on changer de compte pro en cours d’année ?
Oui. Ouvrez le nouveau compte pendant l’essai gratuit, faites basculer vos virements et prélèvements, puis fermez l’ancien. Évitez simplement les formules annuelles non remboursables si vous hésitez encore.
Notre verdict : lequel choisir ?
Pour la grande majorité des micro-entrepreneurs, notre choix est Shine : 9 € HT par mois en annuel, facturation illimitée, estimateur de charges et 30 jours d’essai gratuit. Si votre priorité est de ne rien payer, prenez Indy, avec le code « PREMIERMOIS » sur les formules payantes. Si vous prévoyez de passer en société ou de travailler avec un expert-comptable, regardez Qonto ou Tiime. Les prix sont ceux du 06/11/2026 ; relisez la page tarifs avant de signer.
Essayer Shine Pour Qonto et Indy, les boutons sont dans leurs sections ci-dessus.
Retrouvez nos autres tests de logiciels pour indépendants sur la page d’accueil du Labo.