
Que mettre sur la facture d’un coach sportif indépendant : mentions obligatoires, TVA, exemples chiffrés pour une séance, un carnet, un abonnement et une entreprise, puis la façon de la faire en quelques clics dans un logiciel.
Voir l’offre Freebe 2 mois d’essai au lieu de 30 jours avec notre lien Notre test en vidéo
La facture d’un coach sportif en micro-entreprise porte son nom suivi de « EI », son SIREN, un numéro unique, la prestation, le prix et, sous 37 500 € de chiffre d’affaires, la mention « TVA non applicable, art. 293 B du CGI ». Depuis le 01/09/2026 vous devez pouvoir recevoir des factures électroniques ; l’émission suit au 01/09/2027. Freebe les préremplit (2 mois d’essai via notre lien).
La démo en vidéo : une facture dans Freebe
Avant le détail des règles, la façon la plus rapide de comprendre est de voir une facture se faire : devis, facture en trois étapes, relance d’un impayé, déclaration Urssaf. La vidéo ci-dessous montre ce parcours sur un compte de test. Dessous : les mentions, la TVA, des exemples chiffrés et nos captures.
Quel statut, et quelle carte pour facturer en tant que coach sportif
La plupart des coachs sportifs indépendants démarrent en micro-entreprise : pas de comptabilité lourde, des cotisations calculées sur ce qu’on encaisse, une facture à émettre pour chaque séance ou chaque forfait. Ce guide part de ce cas. Si vous êtes en société (SASU, EURL), les mentions de l’entreprise changent un peu et la TVA suit d’autres règles : le reste de la page vaut en grande partie, mais vérifiez vos propres mentions de société.
Un point de métier avant la facture. D’après le portail officiel de déclaration des éducateurs sportifs (declaration-educateur.sports.gouv.fr), toute personne qui enseigne ou encadre une activité physique ou sportive contre rémunération doit se déclarer auprès de la préfecture du département où elle exerce, et reçoit alors une carte professionnelle valable cinq ans. Les bénévoles ne sont pas concernés. Cette carte n’apparaît pas sur la facture, mais un client ou une salle peut vous la demander . Les conditions exactes, diplôme compris, se vérifient sur ce portail ou auprès de votre direction départementale.
Côté facturation, deux choses suffisent à retenir. Un micro-entrepreneur est une entreprise individuelle : son nom doit être accompagné de « EI » ou « Entrepreneur individuel » sur les factures. Et vous facturez ce que vous avez vendu, pas ce que vous avez encaissé : le chiffre d’affaires déclaré à l’Urssaf, lui, se calcule sur l’encaissé, ce qui explique pourquoi la date de paiement compte aussi.

Les mentions obligatoires sur une facture de coach sportif
La liste vient du service public (page « Mentions obligatoires sur une facture », vérifiée le 11/08/2026). Elle est la même pour un coach et pour n’importe quel prestataire ; ce qui change, c’est l’application à votre cas.
Sur toutes vos factures
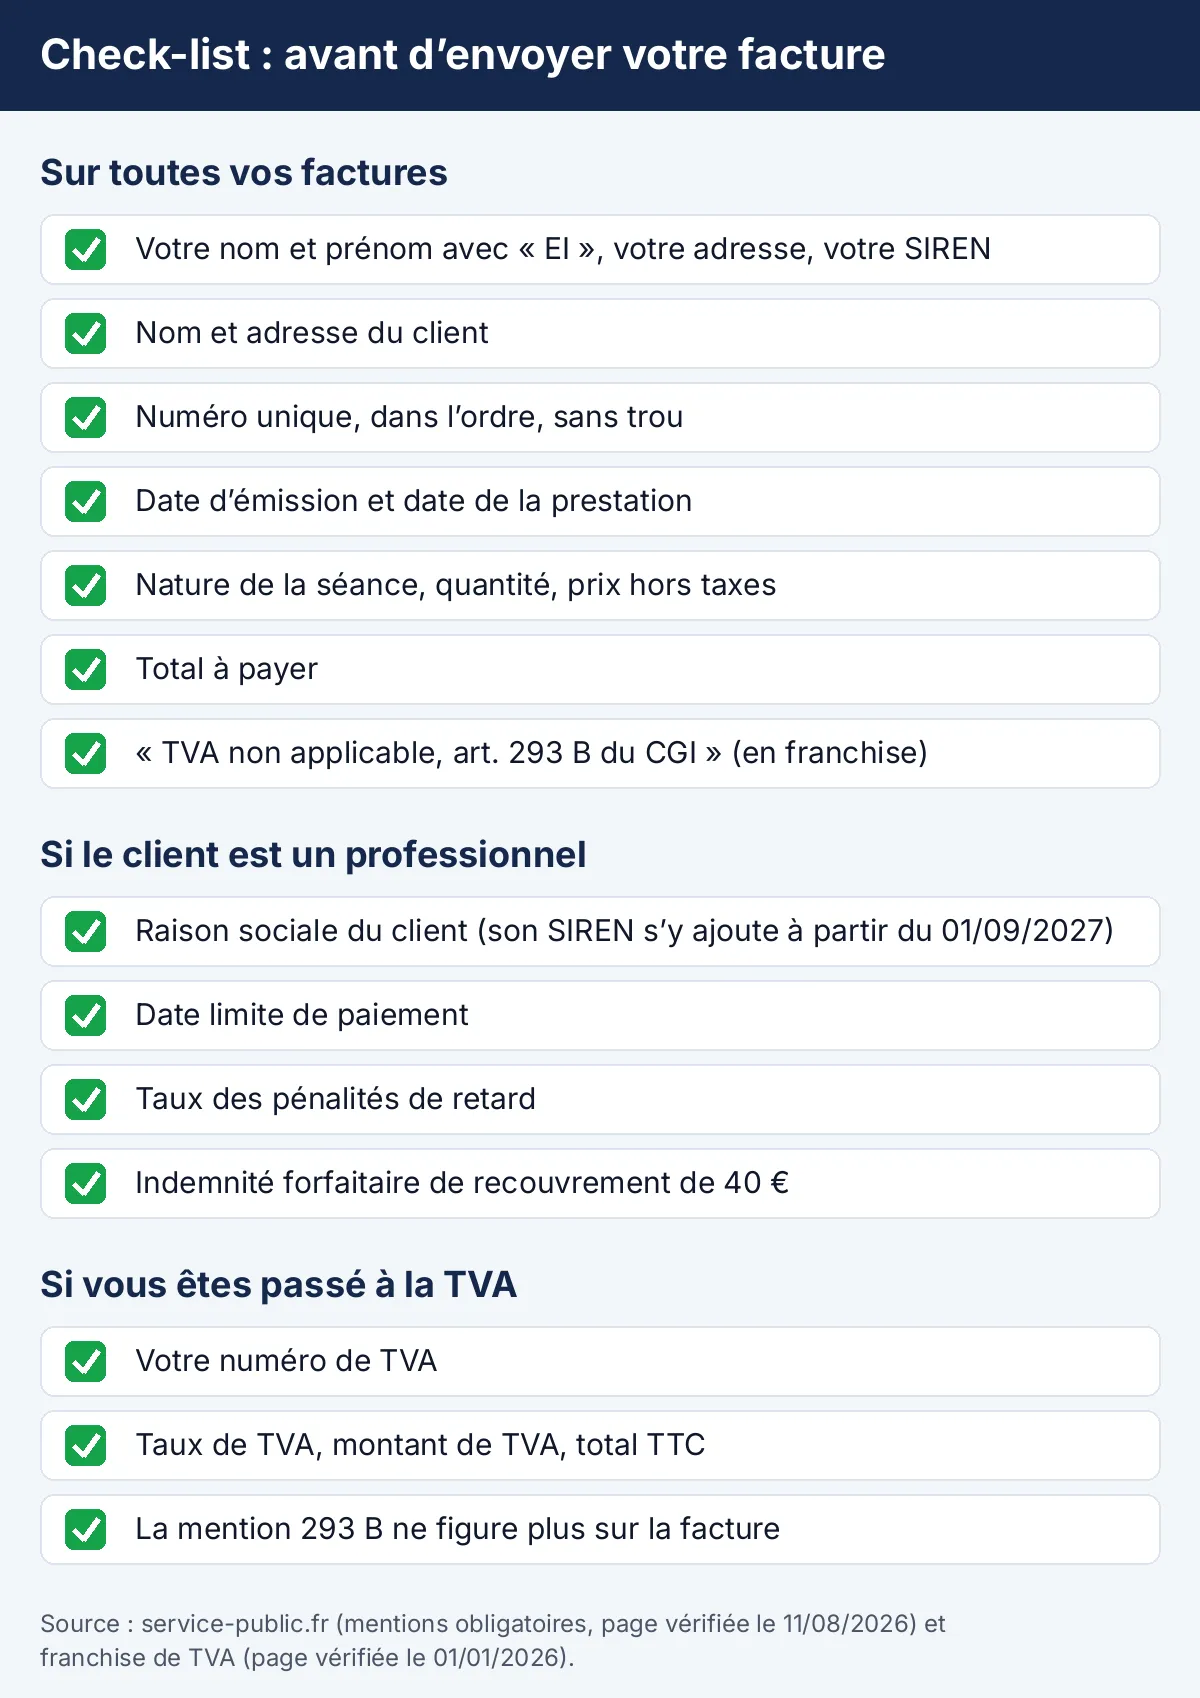
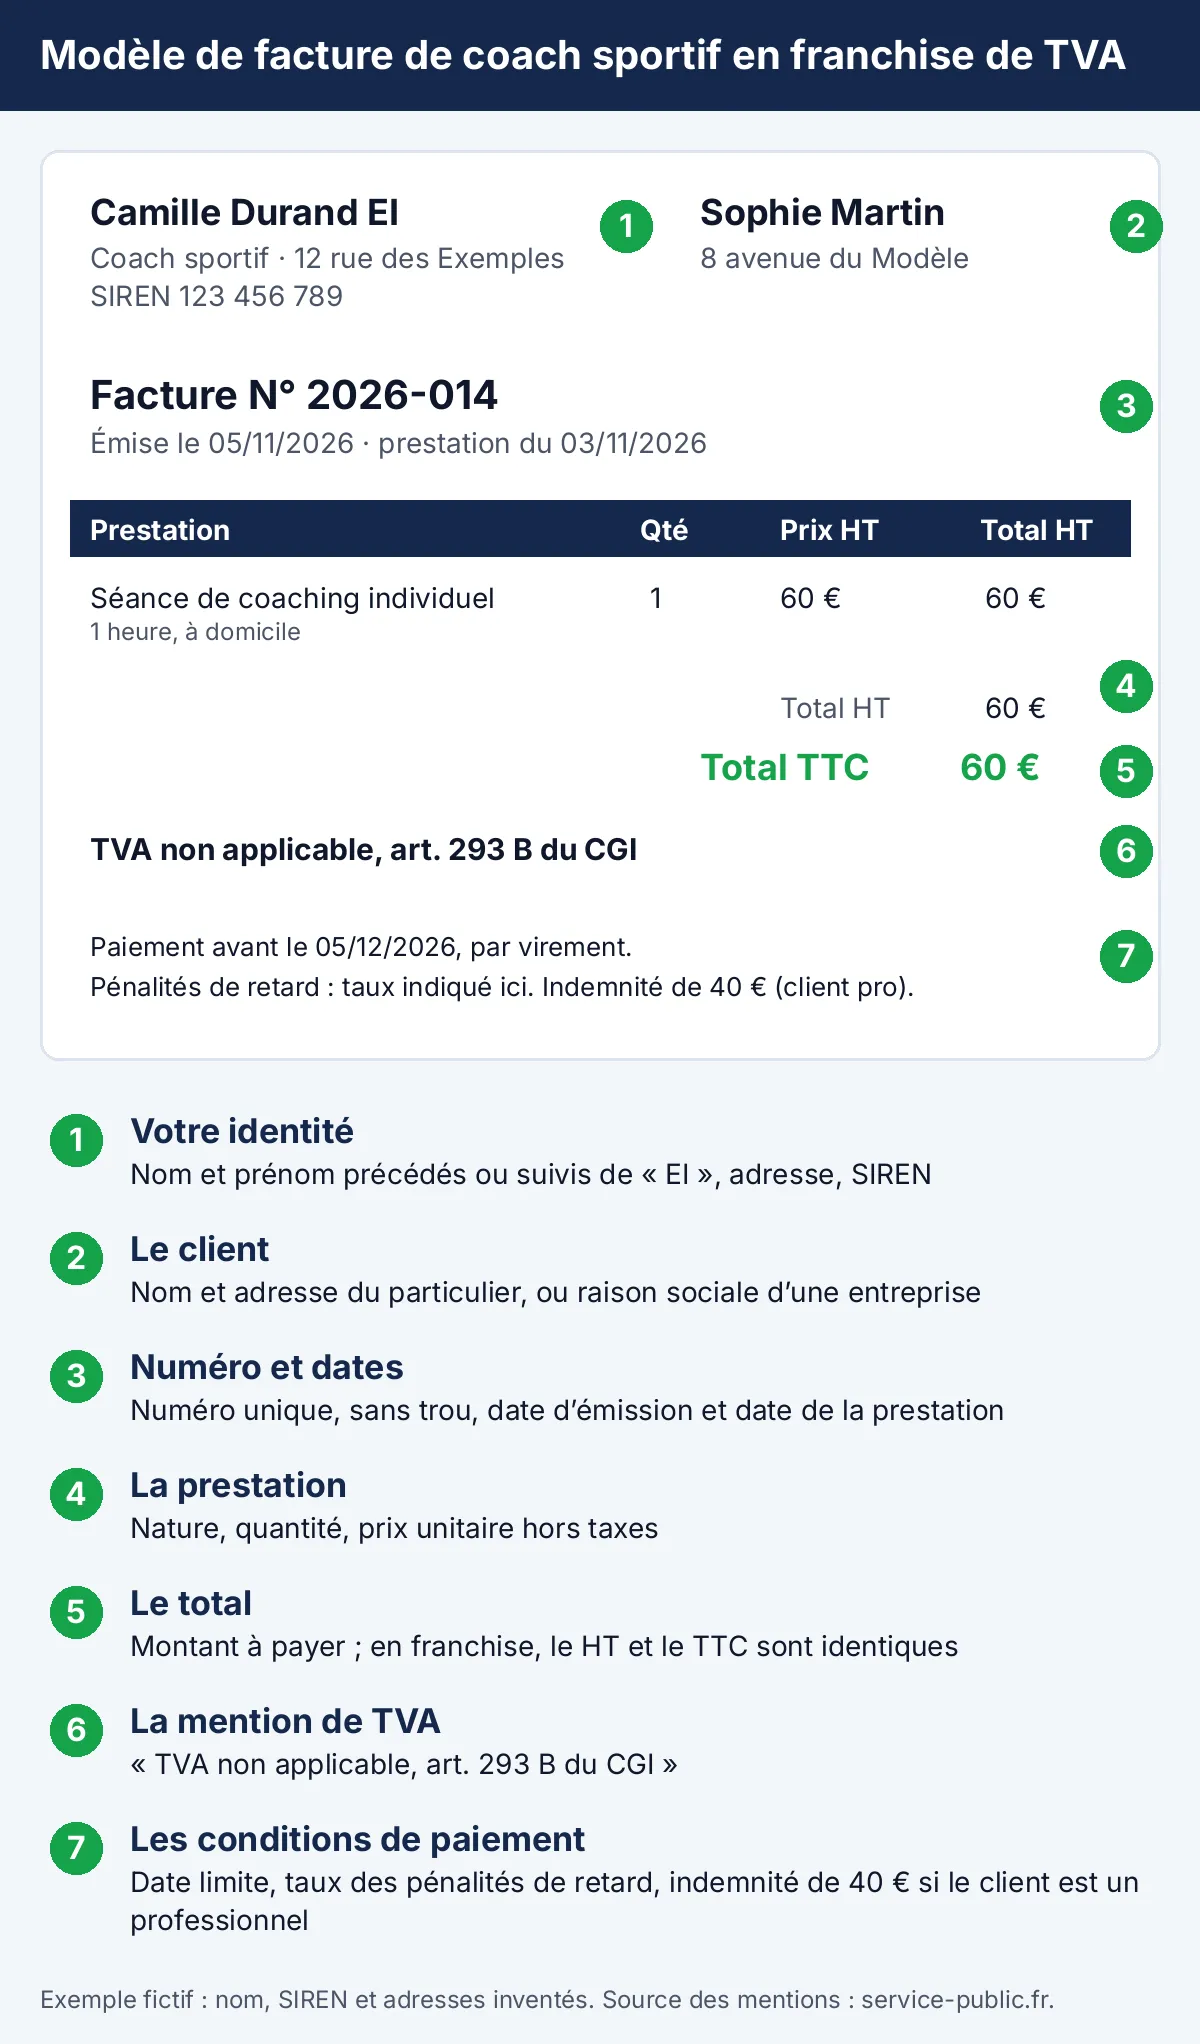
- Votre identité : nom et prénom accompagnés de « EI », adresse, numéro SIREN.
- Le client : pour un particulier, son nom complet et son adresse ; pour une entreprise, sa raison sociale.
- Un numéro unique, attribué dans une suite chronologique continue, et la date d’émission.
- La date de la prestation. Si le client verse un acompte, la date du versement peut en tenir lieu.
- La description détaillée : nature de la séance ou du forfait, quantité, prix unitaire hors taxes.
- Les totaux hors taxes et toutes taxes comprises, et les éventuelles remises.
- La mention de TVA : « TVA non applicable, art. 293 B du CGI » tant que vous êtes en franchise. Son absence peut entraîner un redressement en cas de contrôle (service-public, page vérifiée le 01/01/2026).
Quand le client est un professionnel
Une salle de sport, un comité d’entreprise, une association : dès que le client est une entreprise, la facture doit aussi indiquer la date limite de paiement, les conditions d’escompte pour paiement anticipé (à défaut, la formule « Escompte pour paiement anticipé : néant »), le taux des pénalités de retard et l’indemnité forfaitaire de recouvrement de 40 €. Seul un client professionnel peut se voir réclamer ces 40 €. Un particulier, lui, n’est pas concerné.
Les mentions qui s’ajoutent plus tard
Le service public annonce quatre nouvelles mentions liées à la facture électronique : le SIREN du client professionnel, l’adresse de livraison si elle diffère, la nature de l’opération et, le cas échéant, l’option pour la taxe sur les débits. Elles s’imposent aux grandes entreprises dès le 01/09/2026 et aux petites structures, micro-entreprises comprises, à partir du 01/09/2027. Une séance de coaching est une prestation de services : la « nature de l’opération » sera donc « prestation de services ». Rien ne vous oblige à l’ajouter aujourd’hui, mais rien ne l’interdit.
La TVA du coach sportif : franchise en base et seuils 2026
Le micro-entrepreneur bénéficie par défaut de la franchise en base de TVA : il ne facture pas la TVA à ses clients et ne la reverse pas. En échange, il ne peut pas non plus la récupérer sur ses achats, par exemple le matériel. D’où la mention « TVA non applicable, art. 293 B du CGI » sur chaque facture, et un total TTC strictement égal au total hors taxes.
Les seuils 2026, d’après la page du service public vérifiée le 01/01/2026 : la réforme qui prévoyait un seuil unique de 25 000 € a été abandonnée et les montants restent inchangés. Pour une prestation de services ou une activité libérale, le seuil de base est de 37 500 € de chiffre d’affaires et le seuil majoré de 41 250 €. Si vous dépassez le seuil de base, la TVA s’applique à partir du 1er janvier de l’année suivante. Si vous dépassez le seuil majoré, elle s’applique dès le premier jour du dépassement : la facture qui fait franchir la ligne doit déjà la porter.
Exemple : avec 39 000 € de chiffre d’affaires en 2026, vous dépassez 37 500 € sans atteindre 41 250 € : la franchise cesse au 01/01/2027. Avec 42 000 € en 2026, la TVA s’applique dès la facture qui fait dépasser 41 250 €. Le taux applicable à une prestation de coaching, et d’éventuelles exonérations propres à certaines activités sportives, se confirment auprès de votre service des impôts des entreprises : nous n’avons pas trouvé de source officielle assez claire pour le trancher ici.
Les trois situations de clientèle d’un coach n’ont pas le même effet sur la facture :
- Un particulier (séance individuelle, carnet de séances) : facture sans TVA en franchise et sans l’indemnité de 40 € de recouvrement, réservée aux clients professionnels.
- Un cours collectif facturé à un club ou une association : le client est un professionnel, donc les mentions de paiement et l’indemnité de 40 € s’appliquent.
- Une entreprise qui paie du coaching à ses salariés : même logique, avec en plus, pour elle, la réception des factures sous forme électronique (section dédiée plus bas).
Exemples de facture de coach sportif, chiffrés
Voici le modèle annoté, puis quatre cas types. Les noms, SIREN et adresses sont inventés, et les prix aussi : ce sont des chiffres d’exemple pour montrer le calcul, pas des tarifs conseillés.
| Cas | Ce qu’on facture | Calcul (franchise de TVA) | Ce qu’il faut ajouter |
|---|---|---|---|
| Séance individuelle | 1 séance d’une heure, à domicile | 1 × 60 € = 60 € (HT et TTC) | Mention 293 B ; paiement le jour même ou sous quelques jours |
| Carnet de 10 séances | 10 séances payées d’avance, valables six mois | 10 × 55 € = 550 € ; avec un acompte de 30 % à la commande : 165 €, puis un solde de 385 € | Une facture d’acompte, puis une facture de solde qui rappelle l’acompte ; durée de validité écrite |
| Abonnement mensuel | 4 séances par mois pour un client régulier | 4 × 50 € = 200 € par mois | Une facture par mois, numéro suivant, période indiquée (du 01/11/2026 au 30/11/2026) |
| Coaching en entreprise | 6 séances collectives d’une heure pour une société | 6 × 90 € = 540 € sans TVA ; si vous facturiez la TVA à 20 % : 540 € HT, 108 € de TVA, 648 € TTC | Raison sociale du client, date limite de paiement, pénalités, 40 € de recouvrement |
Prix fictifs, pour l’exemple. Le taux de 20 % du quatrième cas illustre le calcul d’une facture avec TVA ; il n’est pas un conseil fiscal.
Lire les quatre cas
La séance isolée est la plus simple : un client, une ligne, une mention. Le carnet de séances est le cas où l’on se trompe le plus. Ce que le client achète, c’est un droit à dix séances. Vous encaissez 550 € d’un coup ou en deux temps, et c’est bien cette somme qui entrera dans votre chiffre d’affaires déclaré à l’Urssaf le mois de l’encaissement, que le client ait consommé les séances ou non. Dans l’exemple, l’acompte de 165 € est facturé et encaissé à la commande, puis le solde de 385 € l’est plus tard ; la facture finale reprend le total de 550 € et déduit l’acompte déjà payé, pour que la somme à payer soit bien de 385 €.
L’abonnement mensuel se traite comme une série de factures identiques. Les mentions ne bougent pas, seuls le numéro, la date et la période changent. C’est typiquement le cas qui vaut la peine d’être automatisé. Le coaching en entreprise ajoute les conditions de paiement : l’entreprise cliente attend une facture complète pour la comptabiliser, et elle est en droit de demander une facture électronique dès qu’elle est équipée.
Essayer Freebe 2 mois d’essai avec notre lien, au lieu de 30 jours Notre test en vidéo
Numérotation, acomptes, carnets prépayés et annulations
La numérotation
Le numéro est unique et la suite est chronologique et continue : 2026-001, 2026-002, 2026-003, sans trou ni doublon. Si vous vous trompez, vous ne supprimez pas une facture émise : vous la corrigez par une facture d’avoir, qui prend son propre numéro. Un logiciel de facturation tient ce compteur à votre place, ce qui est la raison la plus simple de ne plus utiliser un modèle Word copié d’une fois sur l’autre.
Les acomptes
Quand le client verse un acompte, la date du versement peut tenir lieu de date de la prestation sur la facture (service-public, page du 11/08/2026). Faites une facture d’acompte pour la somme reçue, puis une facture de solde qui reprend le total et retranche cet acompte. Dans les deux cas, ce qui compte pour l’Urssaf est la date d’encaissement.
Les carnets prépayés
Un carnet est un forfait payé à l’avance. Écrivez sur la facture le nombre de séances, leur durée, le prix unitaire et la durée de validité, par exemple six mois. Le suivi des séances consommées ne figure pas sur la facture : tenez-le dans un tableau ou dans votre agenda, et remettez-le au client s’il le demande. Nous n’avons pas trouvé de règle officielle imposant une durée de validité : c’est à vous de la fixer et de l’écrire dans vos conditions de vente.
Les annulations
Pas de règle universelle non plus pour une séance annulée au dernier moment : tout dépend de ce que vous avez écrit dans vos conditions. Une phrase claire, du type « toute séance annulée moins de 24 heures avant est due », signée ou acceptée par le client avant la première séance, vous protège. Une séance annulée dans les temps ne se facture pas ; une séance due se facture comme une séance donnée, avec la mention « séance annulée tardivement » dans la description.
Coaching à domicile : le crédit d’impôt de 50 %, attention à ce que vous promettez
Beaucoup de coachs mettent en avant la réduction ou le crédit d’impôt de 50 % des services à la personne pour attirer des clients à domicile. Ce dispositif existe : 50 % des dépenses payées dans l’année, dans la limite de 12 000 € de dépenses par an dans le cas général (service-public, page vérifiée le 15/04/2026). Il faut que le service soit fourni par une association, une entreprise ou un organisme déclaré, ou un salarié que le client emploie directement.
La liste des activités de cette page officielle ne mentionne ni le coaching sportif ni l’activité physique à domicile ; elle cite les cours à domicile sous la forme « soutien scolaire ou cours à domicile ». Nous ne l’y avons donc pas trouvé, et il vaut mieux ne rien promettre à un client sur ce point. Si vous pensez relever de ce dispositif, faites-le confirmer par votre administration avant de l’écrire sur votre facture ou sur votre site. Deux règles utiles, elles, sont sourcées : une facture payée en espèces n’est pas acceptée pour ce crédit, et le client conserve la facture comme justificatif, sans la joindre à sa déclaration de revenus.
Facture électronique : ce que le coach sportif doit faire d’ici 2027
Le calendrier, d’après impots.gouv.fr (relevé le 16/01/2026) et nos fiches du 07/10/2026 : depuis le 01/09/2026, toutes les entreprises, micro-entreprises en franchise comprises, doivent pouvoir recevoir des factures sous forme électronique. L’émission, elle, devient obligatoire pour les très petites entreprises et les micro-entreprises au 01/09/2027, avec la transmission des données de vente pour les ventes aux particuliers.
Pour un coach qui n’a que des clients particuliers, c’est simple : il n’émet pas de facture électronique à un particulier, mais il devra transmettre des données agrégées de ses ventes, le e-reporting, à partir du 01/09/2027 (impots.gouv, relevé le 16/01/2026). Pour un coach qui facture une entreprise ou une salle, l’obligation d’émission arrive à la même date. D’ici là, un PDF envoyé par e-mail reste valable, mais il n’est pas une facture électronique au sens de la réforme.
La solution concrète pour recevoir et plus tard émettre : choisir une plateforme agréée, gratuite chez plusieurs éditeurs. Indy s’en présente comme une, 100 % gratuite sans limite d’usage ; Freebe passe par un partenaire, la plateforme SUPER PDP. Notre classement des logiciels de facturation détaille les cinq que nous avons testés.
Délais de paiement, pénalités et relances
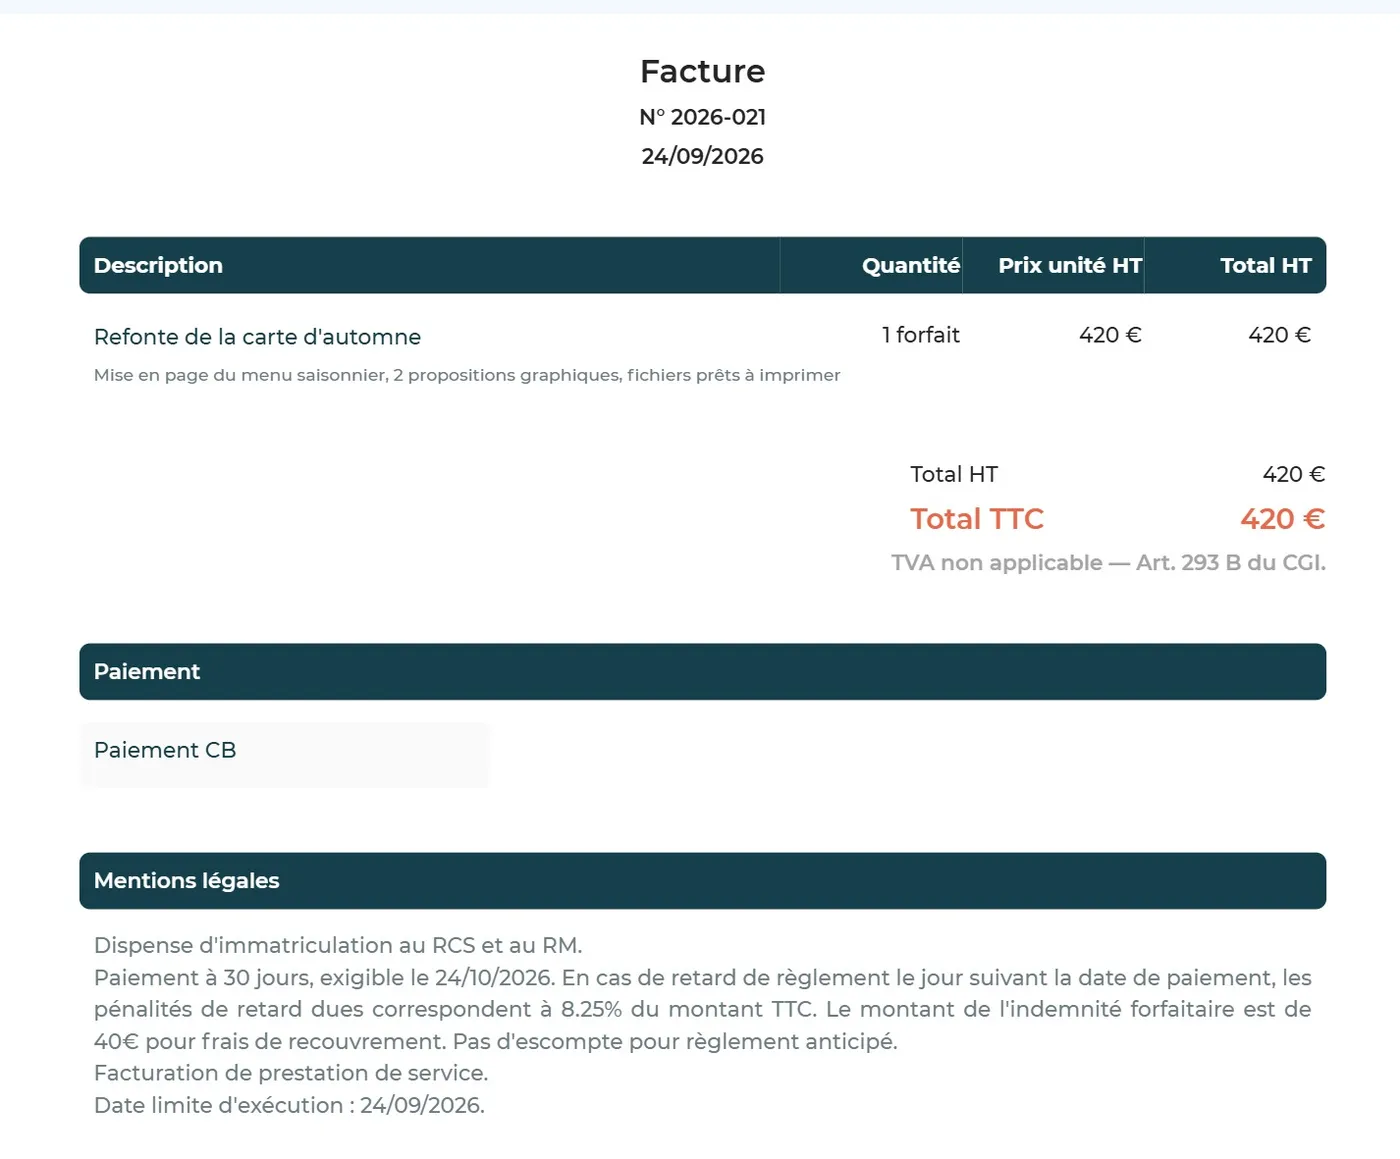
Pour un client professionnel, le Code de commerce (article L441-10, résumé dans la fiche pratique de la DGCCRF) prévoit, sauf accord contraire, un règlement sous trente jours à compter de la prestation ; un délai convenu ne peut pas dépasser soixante jours après la date de la facture, ou quarante-cinq jours fin de mois si le contrat le prévoit expressément. Les pénalités de retard sont dues dès le lendemain de l’échéance, sans rappel, et leur taux doit être écrit sur la facture : il ne peut pas être inférieur à trois fois le taux d’intérêt légal. Sur notre capture ci-dessous, Freebe préremplit 8,25 % : contrôlez ce chiffre avant d’émettre, il vous engage.
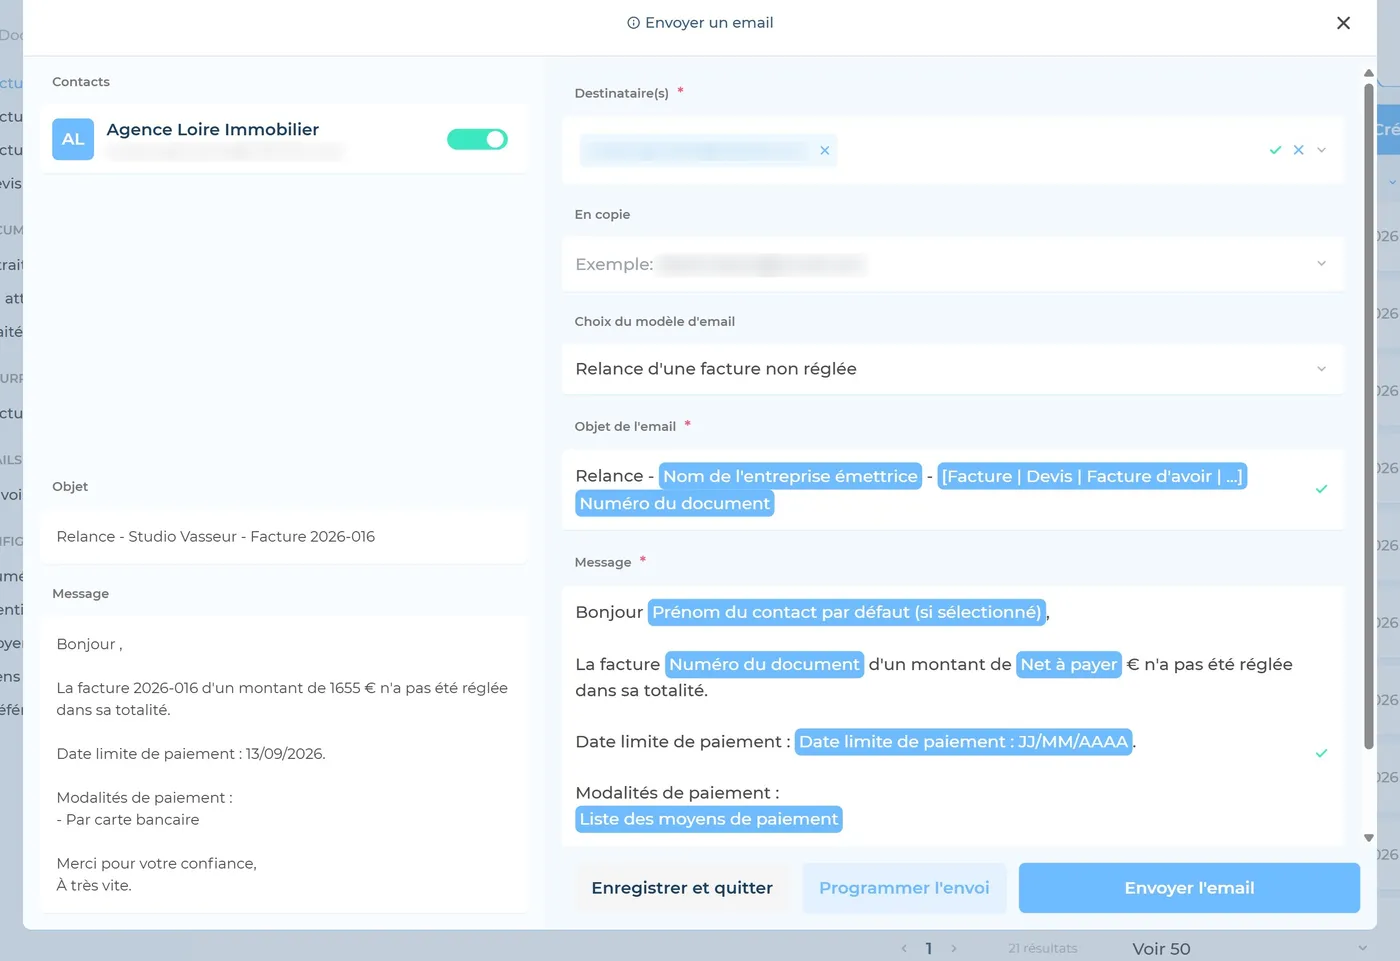
Pour un particulier, le plus efficace reste le paiement à la séance, ou le carnet payé d’avance : vous évitez d’avoir à relancer. Si une facture reste impayée, la relance se fait en trois temps : un rappel courtois le lendemain de l’échéance, un second message avec la facture jointe une semaine après, puis un courrier de mise en demeure. Un logiciel prérempli ce type de message, comme sur la capture suivante.
Faire sa facture dans un logiciel : Freebe et Indy sur notre compte de test
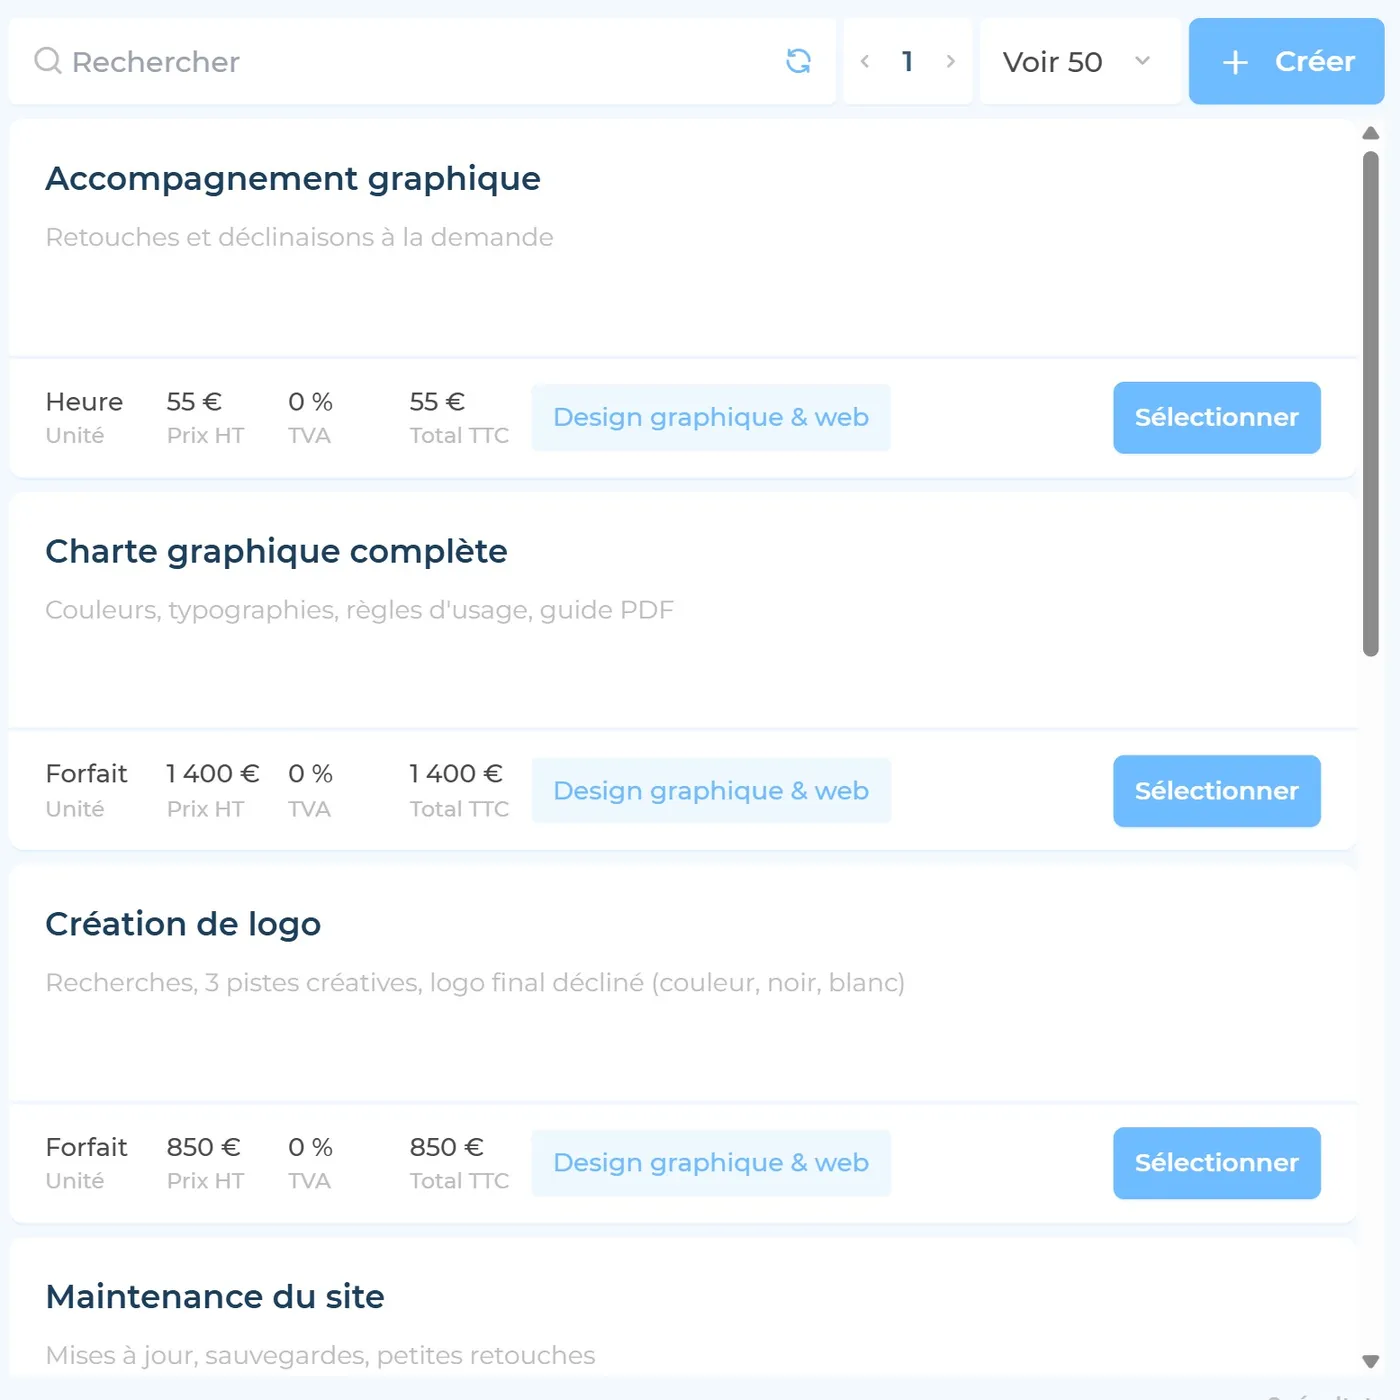
Nous avons testé la création d’une facture dans Freebe et dans Indy, sur un compte de test fictif de prestataire en micro-entreprise. Ce n’est pas un compte de coach : l’activité est celle d’un graphiste, et les prestations de la capture suivante en portent la trace. Le fonctionnement, lui, est le même pour une séance ou un forfait.
Freebe crée la facture en trois étapes : les articles, la configuration, le rendu. À l’étape des articles, on choisit une prestation dans son catalogue, avec son unité (l’heure ou le forfait), son prix hors taxes et son taux de TVA, ici 0 % puisque le compte est en franchise. Pour un coach, le catalogue contiendrait « Séance individuelle, 1 heure », « Carnet de 10 séances » et « Abonnement mensuel » : on les saisit une fois, on les sélectionne ensuite.
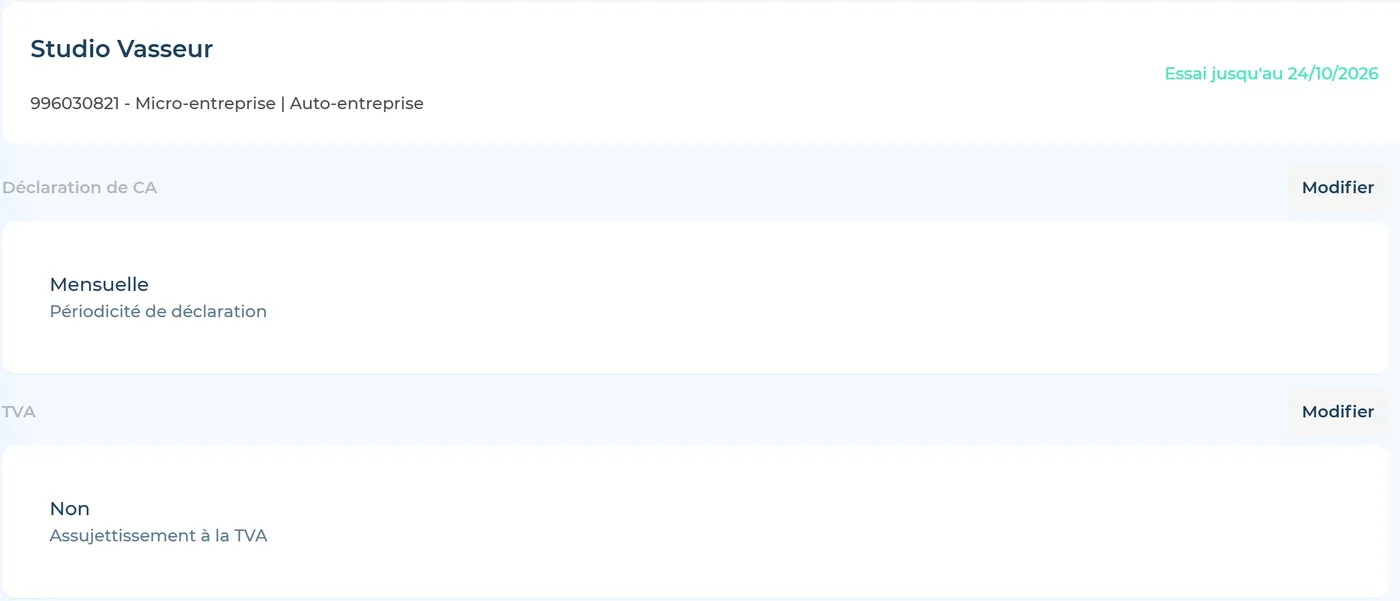
Dans les réglages, la fiscalité du compte précise que l’entreprise n’est pas assujettie à la TVA et que la déclaration de chiffre d’affaires est mensuelle : c’est ce qui déclenche la mention 293 B sur les factures. La numérotation, elle, avance toute seule.
Freebe est notre choix pour un coach qui veut tout au même endroit : facture, relance d’un impayé, livre des recettes et déclaration Urssaf calculée. Le prix relevé le 24/09/2026 sur freebe.me et dans l’application : 150 € TTC par an pour une micro-entreprise, ou 15 € par mois. Avec notre lien, l’essai passe de 30 jours à 2 mois.
Ce qu’on aime
- Mention 293 B et mentions légales préremplies sur la facture.
- Catalogue de prestations : une séance ou un forfait se facture en quelques clics.
- Relance d’impayé et livre des recettes dans le même outil.
- 2 mois d’essai avec notre lien, au lieu de 30 jours.
À savoir avant de choisir
- Pas de formule gratuite : 150 € TTC par an.
- Le taux de pénalités préaffiché se contrôle avant d’émettre.
- Pas de compte pro intégré.
Voir l’offre Freebe 2 mois d’essai au lieu de 30 jours avec notre lien Notre test en vidéo
Et si vous voulez rester à 0 €
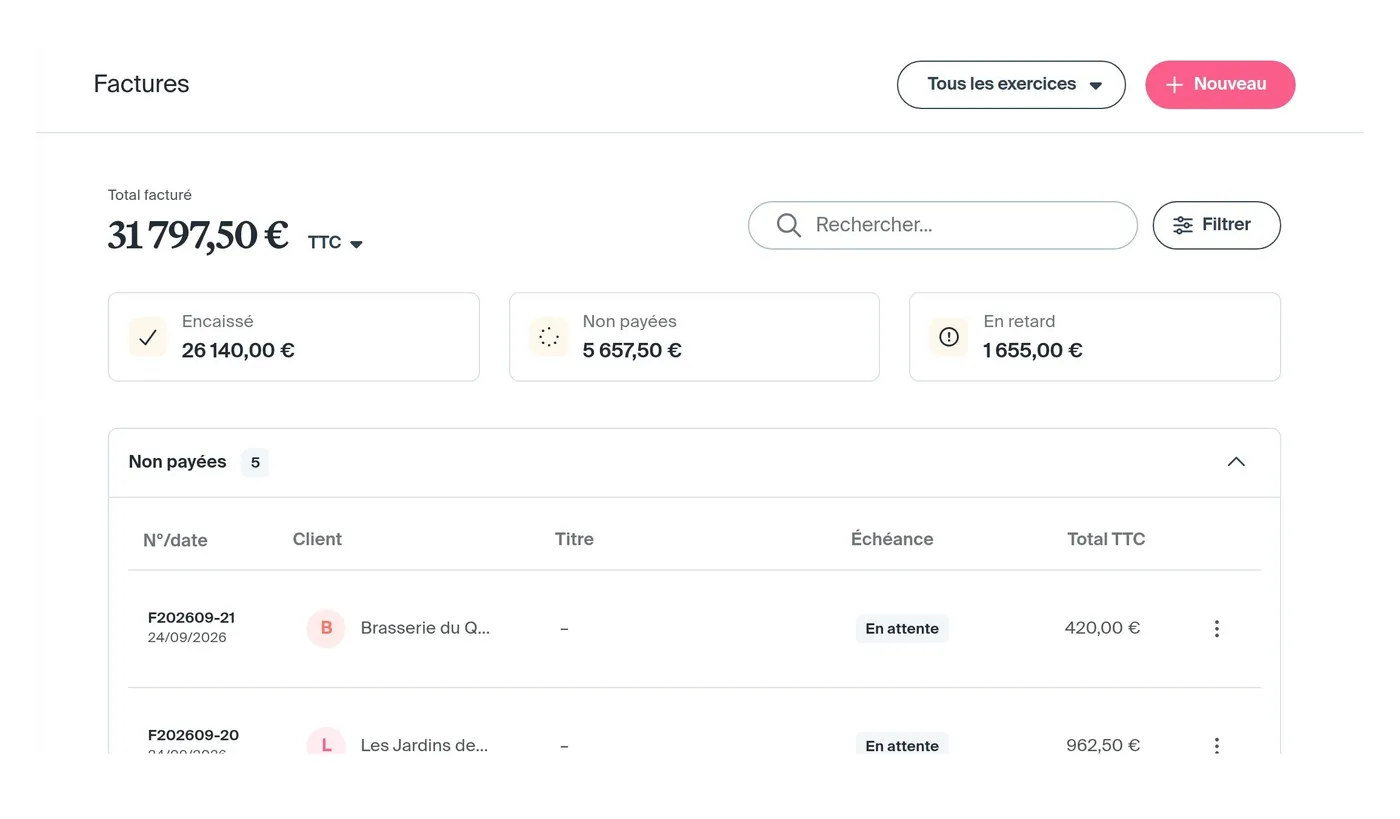
Indy est l’alternative gratuite : sa formule Essentiel est à 0 € (relevé du 19/10/2026), avec factures et devis illimités et une plateforme agréée pour la facture électronique. La compta complète et la déclaration Urssaf viennent avec les formules payantes. Sur notre compte de test, la liste des factures sépare ce qui est encaissé, en attente et en retard, utile pour repérer les carnets non soldés.
Voir l’offre Indy 1 mois offert sur les formules payantes avec le code Notre test en vidéo
Questions fréquentes sur la facture de coach sportif
Que doit contenir une facture de coach sportif ?
Votre nom suivi de « EI », votre adresse et votre SIREN ; le nom et l’adresse du client ; un numéro unique et la date ; la nature, la quantité et le prix de la séance ; le total ; et la mention « TVA non applicable, art. 293 B du CGI » en franchise. Pour un client professionnel, ajoutez la date limite de paiement, le taux des pénalités de retard et l’indemnité de 40 €.
Un coach sportif auto-entrepreneur facture-t-il la TVA ?
Pas tant qu’il reste sous le seuil de la franchise : 37 500 € de chiffre d’affaires pour une prestation de services en 2026, 41 250 € en seuil majoré (service-public, page vérifiée le 01/01/2026). Au-delà du seuil de base, la TVA s’applique au 1er janvier suivant ; au-delà du seuil majoré, dès le dépassement.
Faut-il une facture pour une seule séance avec un particulier ?
Émettez-en une à chaque fois : le client peut la réclamer, et elle justifie l’encaissement dans votre livre des recettes. Une facture par séance, par carnet ou par mois d’abonnement reste le plus simple.
Comment facturer un carnet de dix séances ?
Une seule facture à la vente du carnet, avec le nombre de séances, le prix unitaire, le total et la durée de validité. Si le client paie en deux fois, faites une facture d’acompte puis une facture de solde qui retranche l’acompte. L’encaissement entre dans votre chiffre d’affaires à la date où vous êtes payé.
Faut-il une facture électronique pour un coach sportif ?
Vous devez pouvoir en recevoir depuis le 01/09/2026. L’émission devient obligatoire au 01/09/2027 pour une micro-entreprise ; pour les ventes à des particuliers, il s’agit d’un e-reporting des données de vente. Jusque-là, un PDF reste accepté.
Le coaching à domicile ouvre-t-il droit au crédit d’impôt de 50 % ?
Nous n’avons pas trouvé le coaching sportif dans la liste des activités de la page officielle sur les services à la personne (service-public, vérifiée le 15/04/2026). Ne le promettez pas à un client avant de l’avoir fait confirmer par l’administration.
En résumé
Une bonne facture de coach sportif tient en une page : votre identité avec « EI », le client, un numéro dans l’ordre, la séance et son prix, la mention 293 B tant que vous restez sous 37 500 € de chiffre d’affaires, et, pour un client professionnel, les conditions de paiement. Pour un carnet, facturez le forfait et ses conditions ; pour un abonnement, une facture par mois ; pour une entreprise, la version complète avec les 40 € de recouvrement.
Faire tout cela à la main devient vite pénible. Pour un coach qui veut aussi le livre des recettes et la déclaration Urssaf au même endroit, notre choix est Freebe, avec 2 mois d’essai. Pour démarrer à 0 €, Indy fait l’essentiel.
Pour comparer les outils, lisez notre classement des logiciels de facturation et notre guide sur le logiciel de comptabilité pour auto-entrepreneur. Nos tests détaillés : avis Freebe et avis Indy. Retrouvez tous nos tests sur la page d’accueil du Labo des Logiciels.